چه مقدار از درآمدتان از مالیات معاف است؟ پاسخ برای یک کارمند، صاحب کسبوکار یا مالک ملک اجارهای یکسان نیست. هر نوع درآمد، شرایط و میزان معافیت مشخصی دارد. برای مثال، در سال ۱۴۰۵ درآمد مشمول مالیات حقوق تا ۴۰ میلیون تومان در ماه، معادل ۴۸۰ میلیون تومان در سال، معاف است و فقط مبلغ بالاتر از آن بهصورت پلکانی مشمول مالیات میشود.
البته شناخت مبلغ معافیت، تنها بخشی از ماجراست. استفاده از بعضی معافیتها به ارائه اظهارنامه، داشتن مجوز یا انجام تکالیف قانونی در موعد مقرر وابسته است. در این مقاله، انواع معافیتهای مالیاتی ۱۴۰۵ و شرایط استفاده از آنها را بررسی میکنیم. جدول معافیتهای مالیاتی و مثالهای کاربردی نیز کمک میکنند بدانید کدام معافیت شامل درآمد شما میشود و برای استفاده از آن چه باید کنید.
معافیت مالیاتی چیست؟
معافیت مالیاتی یعنی تمام یا بخشی از یک درآمد، با رعایت شرایطی که قانون تعیین کرده است، از پرداخت مالیات معاف میشود. این معافیت ممکن است تا مبلغ مشخصی از درآمد را پوشش دهد یا به درآمد حاصل از یک فعالیت خاص تعلق بگیرد.
هدف از معافیتهای مالیاتی، حمایت از درآمدهای پایینتر و تشویق برخی فعالیتهای اقتصادی، فرهنگی و اجتماعی است. شرایط استفاده از آنها نیز به نوع درآمد، فعالیت و مقررات مربوط بستگی دارد؛ بنابراین یک سقف یا قاعده یکسان برای همه افراد و کسبوکارها وجود ندارد.
سقف معافیت مالیاتی کارمندان در سال ۱۴۰۵
در سال ۱۴۰۵، سقف معافیت سالانه درآمد مشمول مالیات حقوق ۴۸۰ میلیون تومان، معادل ماهانه ۴۰ میلیون تومان است. مالیات به بخش بالاتر از این سقف تعلق میگیرد و بهصورت پلکانی محاسبه میشود؛ یعنی عبور از سقف معافیت، باعث مشمولشدن تمام حقوق نخواهد شد.
چه کسانی معاف از مالیات هستند؟
حقوقبگیران با درآمد مشمول مالیات تا سقف سالانه، صاحبان مشاغل واجد شرایط و افرادی که از فعالیتهای مشخصشده در قانون درآمد دارند، میتوانند از معافیت مالیاتی استفاده کنند. مهمترین گروهها عبارتاند از:
- کارگران و کارمندان: در سال ۱۴۰۵، حقوق و مزایای مشمول مالیات تا ۴۰ میلیون تومان در ماه، معادل ۴۸۰ میلیون تومان در سال، از مالیات معاف است. اگر این مبلغ بیشتر باشد، فقط بخش مازاد مشمول مالیات میشود.
- صاحبان مشاغل حقیقی: در سال ۱۴۰۵، درآمد مشمول مالیات سالانه آنها تا ۲۸۰ میلیون تومان، با رعایت شرایط قانونی ماده ۱۰۱، از مالیات معاف است و فقط مبلغ مازاد مشمول مالیات میشود. این سقف مربوط به درآمد مشمول مالیات است، نه کل فروش کسبوکار.
- فعالان کشاورزی و دامپروری: بابت درآمد فعالیتهای مشمول ماده ۸۱.
- برخی مالکان املاک اجاری: از جمله اشخاص حقیقی که درآمد دیگری ندارند، با رعایت شرایط ماده ۵۷، تا ۲۸۰ میلیون تومان از درآمد مشمول مالیات سالانه اجاره در سال ۱۴۰۵ معافاند. در این مورد، حقوق بازنشستگی و سود سپرده بانکی، درآمد دیگر محسوب نمیشوند.
- فعالان آموزشی، فرهنگی، هنری و ورزشی و مؤسسات خیریه: صرفاً بابت درآمدها و فعالیتهای واجد شرایط قانونی.
معافیت معمولاً به نوع مشخصی از درآمد تعلق میگیرد؛ بنابراین داشتن یک فعالیت معاف، به معنای معافبودن تمام درآمدهای شخص یا کسبوکار نیست. در جدول بعد، مهمترین انواع معافیت و شرایط هرکدام را بررسی میکنیم.
انواع معافیت مالیاتی
جدول زیر مهمترین معافیتها و حمایتهای مالیاتی، مشمولان و شرایط اصلی استفاده از آنها را نشان میدهد.
| دستهبندی | درآمد یا مورد مشمول | شرط یا نکته اصلی | مبنای قانونی |
| حقوق و مزایای کارکنان | درآمد حقوق کارگران و کارمندان تا سقف سالانه و برخی دریافتیهای مقرر در قانون | رعایت سقف بودجه و شرایط هر یک از اقلام معاف | مواد ۸۴ و ۹۱ و قانون بودجه |
| درآمد صاحبان مشاغل | بخشی از درآمد مشمول مالیات سالانه صاحبان مشاغل حقیقی | رعایت سقف ماده ۱۰۱ و تکالیف قانونی مربوط؛ این سقف، مبلغ فروش نیست | ماده ۱۰۱ و قانون بودجه |
| درآمد اجاره املاک | برخی درآمدهای اجاره مسکونی و درآمد اجاره اشخاص حقیقی واجد شرایط ماده ۵۷ | بررسی جداگانه شرایط ملک، نحوه استفاده و وضعیت درآمد موجر | مواد ۵۳ و ۵۷ |
| کشاورزی و دامپروری | درآمد فعالیتهایی مانند کشاورزی، دامداری، پرورش ماهی و زنبور عسل و باغداری | درآمد باید از فعالیتهای مصرح در ماده ۸۱ به دست آمده باشد | ماده ۸۱ |
| فعالیتهای آموزشی و ورزشی | درآمد مراکز آموزشی و باشگاههای ورزشی مشمول قانون | داشتن مجوز مرتبط و انطباق درآمد با فعالیت مقرر؛ اعمال حمایت در قالب نرخ صفر | مواد ۱۳۴ و ۱۴۶ مکرر |
| فعالیتهای فرهنگی و هنری | درآمد فعالیتهای انتشاراتی، مطبوعاتی، قرآنی، فرهنگی و هنری مشمول قانون | مجوز از مرجع قانونی و رعایت شرایط و سقفهای مربوط؛ اعمال نرخ صفر | بند «ل» ماده ۱۳۹ و ماده ۱۴۶ مکرر |
| خیریهها و موقوفات عام | کمکها و هدایای واجد شرایط مؤسسات خیریه و درآمد موقوفات عام مشمول قانون | رعایت شرایط ثبت، مصرف وجوه و نظارت مقرر؛ عنوان خیریه بهتنهایی کافی نیست | بندهای مرتبط ماده ۱۳۹ و ماده ۱۴۶ مکرر |
| واحدهای تولیدی و معدنی | درآمد ابرازی فعالیتهای واجد شرایط اشخاص حقوقی غیردولتی | پروانه یا قرارداد قانونی و رعایت ضوابط مکانی، زمانی و تکالیف مربوط؛ نرخ صفر | ماده ۱۳۲ |
| صادرات کالا و خدمات | درآمد صادراتی واجد شرایط، با احکام متفاوت برای برخی کالاها | اعمال نرخ صفر با رعایت الزامات صادرات و مقررات مربوط؛ حکم مواد خام و نیمهخام متفاوت است | ماده ۱۴۱ و مقررات مرتبط |
| فعالیتهای دانشبنیان | درآمد فعالیتها و محصولات واجد شرایط حمایت مالیاتی | تأیید شرکت و فعالیت مشمول حمایت و رعایت ضوابط نوع شرکت، سقف و مدت حمایت | قانون حمایت از شرکتها و مؤسسات دانشبنیان و مقررات اجرایی |
| سود سپردههای بانکی | سود یا جوایز سپردههای مشمول حکم قانونی نزد بانکها و مؤسسات اعتباری مجاز | احراز مجاز بودن مؤسسه و بررسی احکام خاص مربوط به نوع سپردهگذار | ماده ۱۴۵ و احکام خاص قانونی |
| خودروهای زیر نصاب مالیات سالانه | خودروهایی که ارزش آنها از نصاب شمول مالیات سالانه خودروهای گرانقیمت بیشتر نیست | این مورد عدم شمول مالیات سالانه است و بهمعنای معافیت از مالیات نقلوانتقال نیست | قانون بودجه سال مربوط |
نکته: برخی مواردی که با عنوان معافیت شناخته میشوند، طبق قانون در قالب مالیات با نرخ صفر اجرا میشوند. معافیت مالیات بر درآمد نیز بهخودیخود به معنای معافیت از مالیات بر ارزش افزوده نیست.
شرایط معافیت از مالیات
برای استفاده از معافیت مالیاتی، باید شرایط مربوط به همان نوع درآمد یا فعالیت را داشته باشید. این شرایط برای همه یکسان نیست؛ بااینحال، مهمترین مواردی که باید بررسی کنید عبارتاند از:
- انطباق درآمد با فعالیت مشمول معافیت: درآمد باید از همان فعالیتی به دست آمده باشد که قانون برای آن معافیت در نظر گرفته است. اگر کسبوکار شما همزمان درآمد معاف و مشمول مالیات دارد، باید آنها را در اسناد و اطلاعات مالی از یکدیگر تفکیک کنید.
- داشتن مجوز یا تأییدیه لازم: در فعالیتهایی که برخورداری از معافیت به مجوز وابسته است، مانند برخی فعالیتهای آموزشی و فرهنگی، باید مجوز معتبر از مرجع مربوط داشته باشید. ثبت شرکت یا درج موضوع فعالیت در اساسنامه، بهتنهایی کافی نیست.
- رعایت سقف و مدت قانونی: برخی معافیتها تا مبلغ مشخصی از درآمد و برخی حمایتها برای دورهای معین قابل استفادهاند. بنابراین باید سقف مربوط به سال عملکرد و، در موارد لازم، تاریخ شروع و پایان دوره برخورداری را بررسی کنید.
- انجام تکالیف مالیاتی و ارائه مدارک: تسلیم اظهارنامه و ارائه دفاتر یا اسناد و مدارک در موعد مقرر، در موارد مشمول، شرط استفاده از معافیت است. البته قانون برای بعضی درآمدها و اشخاص استثناهایی تعیین کرده است؛ بنابراین تکالیف هر گروه باید جداگانه بررسی شود.
بهتر است مدارک اثباتکننده شرایط معافیت، مانند مجوزها، قراردادها و اسناد درآمد، در طول سال مرتب نگهداری شوند تا هنگام تنظیم اظهارنامه یا رسیدگی مالیاتی در دسترس باشند.
آیا معافیت مالیاتی، تکالیف سامانه مؤدیان را هم حذف میکند؟
خیر؛ معافیت از پرداخت مالیات، بهخودیخود تکلیف صدور صورتحساب الکترونیکی را حذف نمیکند. ممکن است درآمد یک کسبوکار معاف باشد، اما همچنان ملزم به صدور و ارسال صورتحساب در سامانه مؤدیان باشد. برای تشخیص تکلیف، باید سه موضوع را جداگانه بررسی کنید:
- معافیت مالیات بر درآمد: مشخص میکند چه بخشی از درآمد کسبوکار از پرداخت مالیات عملکرد معاف است.
- معافیت مالیات بر ارزش افزوده: به کالا یا خدمت عرضهشده و مقررات مربوط بستگی دارد. معافیت مالیات بر درآمد، بهتنهایی باعث معافشدن فروش از ارزش افزوده نمیشود.
- معافیت از صدور صورتحساب الکترونیکی: تابع مقررات سامانه مؤدیان، نصاب فروش و شرایط قانونی مربوط، از جمله ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان است.
برای مثال، فروشندهای که کالای معاف از ارزش افزوده عرضه میکند، اگر مشمول الزام صدور صورتحساب الکترونیکی باشد، باید صورتحساب فروش را با درج وضعیت معافیت کالا صادر کند.
بنابراین، برای تصمیمگیری درباره ارسال صورتحسابها، باید وضعیت کسبوکار خود را بر اساس مقررات و اطلاعیههای سازمان امور مالیاتی بررسی کنید؛ صرف معافبودن درآمد یا کالای فروختهشده، مبنای کنارگذاشتن این تکلیف نیست.
اگر مشمول این تکلیف هستید، میتوانید برای ثبت و ارسال صورتحسابهای الکترونیکی از خدمات کیسان استفاده کنید و وضعیت ارسال آنها را در پنل خود پیگیری کنید.
سقف معافیت مالیاتی مشاغل سال ۱۴۰۵
سقف معافیت سالانه صاحبان مشاغل حقیقی موضوع ماده ۱۰۱، در احکام بودجه سال ۱۴۰۵، ۲۸۰ میلیون تومان از درآمد مشمول مالیات تعیین شده است. با رعایت شرایط قانونی، درآمد تا این سقف از پرداخت مالیات معاف میشود و مالیات فقط بر بخش باقیمانده محاسبه خواهد شد.
این سقف را نباید با سقف فروش تبصره ماده ۱۰۰ اشتباه گرفت. معافیت ماده ۱۰۱ مبلغ درآمد معاف را مشخص میکند، اما تبصره ماده ۱۰۰ به روش تعیین مالیات مربوط است.
معافیت مشاغل بر اساس فروش محاسبه میشود یا درآمد مشمول مالیات؟
مبنای معافیت ماده ۱۰۱، درآمد مشمول مالیات است، نه مجموع فروش یا واریزیهای حساب بانکی. درآمد مشمول مالیات مشاغل طبق مقررات، پس از کسر هزینههای قابل قبول و استهلاکات مربوط از درآمد شغلی تعیین میشود.
بنابراین ممکن است فروش یک کسبوکار از سقف معافیت بیشتر باشد، اما درآمد مشمول مالیات آن در محدوده معافیت قرار بگیرد. همچنین بالاتر بودن درآمد از سقف معافیت، باعث حذف معافیت بخش اول نمیشود.
در روش تسلیم اظهارنامه، استفاده از این معافیت به ارائه اظهارنامه مطابق مقررات و در مهلت قانونی یا مهلت تمدیدشده اعلامی وابسته است.
مثال محاسبه معافیت مالیاتی یک کسبوکار
فرض کنید درآمد مشمول مالیات یک فروشگاه برای عملکرد سال ۱۴۰۵، پیش از کسر معافیت ماده ۱۰۱، ۹۰۰ میلیون تومان باشد. با فرض برخورداری از معافیت ۲۸۰ میلیون تومانی، محاسبه به شکل زیر است:
| مرحله | نحوه محاسبه | نتیجه |
| کسر معافیت از درآمد | ۹۰۰ میلیون تومان منهای ۲۸۰ میلیون تومان | ۶۲۰ میلیون تومان |
| مالیات پله اول | ۴۰۰ میلیون تومان × ۱۵٪ | ۶۰ میلیون تومان |
| مالیات پله دوم | ۲۲۰ میلیون تومان × ۲۰٪ | ۴۴ میلیون تومان |
| مالیات محاسبهشده در این مثال | ۶۰ میلیون تومان + ۴۴ میلیون تومان | ۱۰۴ میلیون تومان |
این محاسبه بر اساس نصابهای تعدیلشده ماده ۱۳۱ برای سال مالی آغازشده از ابتدای ۱۴۰۵ است و تخفیفهای احتمالی، سایر معافیتها و مالیاتهای پرداختشده قبلی را در نظر نمیگیرد. نرخ هر پله فقط بر مبلغ قرارگرفته در همان پله اعمال میشود.
معافیت مالیاتی شرکا و صاحبان چند واحد شغلی
تعداد شرکا یا واحدهای شغلی، لزوماً تعداد معافیتها را افزایش نمیدهد:
- مشارکت مدنی: شرکا در مجموع حداکثر از دو معافیت استفاده میکنند. مبلغ معافیت بهطور مساوی میان آنها تقسیم میشود و باقیمانده سهم درآمد هر شریک، جداگانه مشمول مالیات خواهد بود.
- مشارکت زن و شوهر: زوجین از نظر استفاده از معافیت، یک شریک محسوب میشوند و طبق متن قانون، معافیت به زوج تعلق میگیرد.
- چند واحد شغلی متعلق به یک شخص حقیقی: درآمد واحدها با یکدیگر جمع میشود و فقط یک معافیت از مجموع کسر خواهد شد؛ بنابراین داشتن دو مغازه، معافیت را دو برابر نمیکند.
تفاوت معافیت ماده ۱۰۱ با تسهیلات تبصره ماده ۱۰۰
| ویژگی | معافیت ماده ۱۰۱ | تسهیلات تبصره ماده ۱۰۰ |
| کاربرد | معافکردن بخشی از درآمد مشمول مالیات | سادهکردن روش تعیین مالیات از طریق مالیات مقطوع |
| مبنای سقف | درآمد مشمول مالیات | مجموع فروش خالص کالا و ارائه خدمات سالانه |
| مبلغ مورد بحث | ۲۸۰ میلیون تومان در احکام بودجه ۱۴۰۵ | ۷۲ میلیارد تومان فروش برای عملکرد ۱۴۰۴ |
| وضعیت اظهارنامه | در روش اظهارنامه، تسلیم بهموقع شرط استفاده است | برای مشمولان واجد شرایط دستورالعمل، اظهارنامه عادی لازم نیست |
| مشمولان | صاحبان مشاغل حقیقی واجد شرایط | صاحبان مشاغل حقیقی واجد شرایط دستورالعمل سال مربوط |
سقف ۷۲ میلیارد تومان، مربوط به فروش سال ۱۴۰۴ است که تکالیف آن در سال ۱۴۰۵ انجام میشود. قرارگرفتن فروش در این محدوده، بهتنهایی کافی نیست؛ وضعیت فرم مالیات مقطوع پرونده و سایر شرایط دستورالعمل نیز باید بررسی شود.
جدول معافیتهای مالیاتی ۱۴۰۵
در جدول معافیتهای مالیاتی زیر، مهمترین سقفهای سال ۱۴۰۵ جمعبندی شدهاند. همه مبالغ به تومان هستند و استفاده از هر معافیت، به رعایت شرایط قانونی مربوط بستگی دارد.
| موضوع | سقف معافیت سالانه در ۱۴۰۵ | مبنای قانونی |
| درآمد مشمول مالیات حقوق | ۴۸۰ میلیون تومان؛ معادل ماهانه ۴۰ میلیون تومان | ماده ۸۴ و قانون بودجه ۱۴۰۵ |
| عیدی و پاداش آخر سال کارکنان | مجموعاً ۴۰ میلیون تومان | بند ۱۰ ماده ۹۱ |
| مزایای غیرنقدی پرداختی به کارکنان | مجموعاً ۸۰ میلیون تومان | بند ۱۳ ماده ۹۱ |
| درآمد مشمول مالیات صاحبان مشاغل حقیقی | ۲۸۰ میلیون تومان | ماده ۱۰۱ و احکام بودجه ۱۴۰۵ |
| درآمد مشمول مالیات مستغلات اشخاص حقیقی واجد شرایط ماده ۵۷ | ۲۸۰ میلیون تومان | ماده ۵۷ و احکام بودجه ۱۴۰۵ |
| درآمد فعالیتهای واجد شرایط فرهنگی، هنری، انتشاراتی، مطبوعاتی و قرآنی | ۹۶۰ میلیون تومان | بند «ل» ماده ۱۳۹ و قانون بودجه ۱۴۰۵ |
سقف عیدی و مزایای غیرنقدی، هرکدام حکم جداگانهای دارند؛ بنابراین نباید مجموع آنها را بهعنوان سقف معافیت عمومی حقوق برای تمام دریافتیهای کارکنان در نظر گرفت.
همچنین، یکسانبودن مبلغ معافیت مشاغل و مستغلات به معنی یکسانبودن شرایط آنها نیست. معافیت ماده ۵۷ شامل همه مالکان نمیشود و معافیت فعالیتهای فرهنگی و هنری نیز به درآمدهای واجد شرایط بند «ل» ماده ۱۳۹ محدود است.
سقف عدم شمول مالیات سالانه خودرو در سال ۱۴۰۵
خودروهای سواری و وانت دوکابین دارای پلاک شخصی، تا ارزش ۷ میلیارد و ۵۰۰ میلیون تومان مشمول مالیات سالانه خودروهای گرانقیمت نیستند. نسبت به مازاد این مبلغ، مالیات سالانه با نرخ یک درصد محاسبه میشود.
این نصاب به ارزش خودرو مربوط است، نه درآمد مالک؛ همچنین به معنی معافیت از مالیات نقلوانتقال خودرو نیست.
تفاوت معافیت مالیاتی با مالیات با نرخ صفر
معافیت مالیاتی و مالیات با نرخ صفر، هر دو میتوانند باعث شوند بابت درآمد مشخصی مالیات پرداخت نکنید؛ اما روش اعمال آنها متفاوت است.
در معافیت مالیاتی، تمام یا بخشی از درآمد با رعایت شرایط قانونی از پرداخت مالیات معاف میشود؛ مانند درآمد حقوق تا سقف معافیت سالانه. در مالیات با نرخ صفر، درآمد مشمول مالیات بر اساس اظهارنامه و مدارک تعیین میشود، اما مالیات آن با نرخ صفر محاسبه خواهد شد؛ مانند درآمد واجد شرایط واحدهای تولیدی و معدنی موضوع ماده ۱۳۲.
برای مثال، یک واحد تولیدی مشمول نرخ صفر باید اظهارنامه و دفاتر یا اسناد و مدارک مربوط را در موعد مقرر ارائه کند. صفر بودن نرخ مالیات، به معنی حذف فرایند اظهار و رسیدگی نیست.
تفاوت این دو را نباید به «داشتن یا نداشتن تکلیف مالیاتی» خلاصه کرد. بسیاری از معافیتها نیز به انجام تکالیف قانونی وابستهاند. همچنین طبق ماده ۱۴۶ مکرر، برخی مواردی که در قانون با عنوان معافیت آمدهاند، در قالب مالیات با نرخ صفر اجرا میشوند. بنابراین برای تشخیص شرایط استفاده، باید حکم قانونی همان درآمد یا فعالیت را بررسی کرد.
مراحل استفاده از معافیت مالیاتی
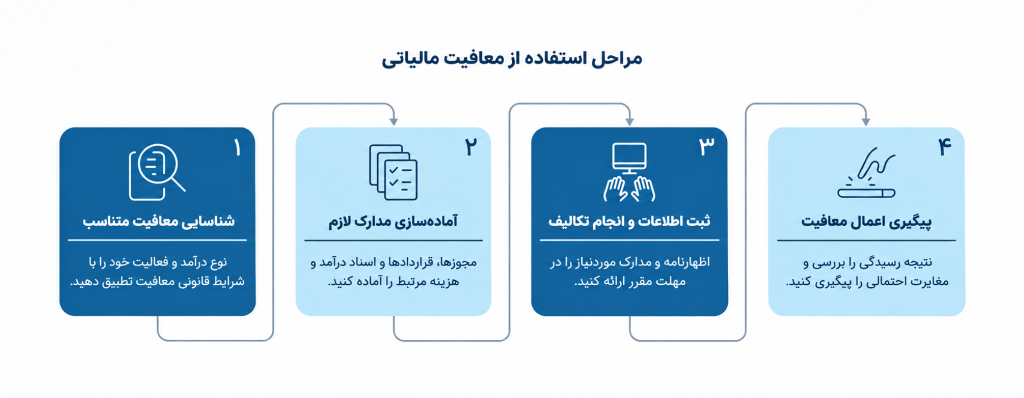
برای همه معافیتها، یک فرم یا مسیر درخواست مشترک وجود ندارد. بعضی هنگام محاسبه مالیات اعمال میشوند و بعضی به ثبت اطلاعات در اظهارنامه، ارائه مدارک یا دریافت تأییدیه نیاز دارند. برای پیگیری، مراحل زیر را متناسب با وضعیت خود انجام دهید.
شناسایی معافیت متناسب با درآمد یا فعالیت
ابتدا مشخص کنید درآمد شما مشمول کدام حکم قانونی است. نوع مالیات، حقیقی یا حقوقی بودن شخص، ماهیت فعالیت و سال عملکرد در این بررسی اهمیت دارند. برای مثال، صاحب یک شرکت نمیتواند صرفاً به دلیل پایینبودن درآمد، از معافیت ماده ۱۰۱ ویژه صاحبان مشاغل حقیقی استفاده کند.
مدارک لازم برای استفاده از معافیت مالیاتی
مدارک موردنیاز به نوع معافیت بستگی دارد و ممکن است شامل موارد زیر باشد:
- مجوز فعالیت یا تأییدیه مرجع مربوط؛
- قراردادها، صورتحسابها و اسناد درآمد؛
- مدارک هزینه و دفاتر یا اسناد حسابداری، حسب مورد؛
- اسناد اختصاصی مانند اجارهنامه، وقفنامه یا مدارک صادرات.
مدارک باید نشان دهند درآمد موردنظر از فعالیت واجد شرایط به دست آمده است. اگر درآمد معاف و مشمول مالیات دارید، مبلغ و اسناد هرکدام را جداگانه مشخص کنید.
ثبت اطلاعات و انجام تکالیف مربوط
اگر استفاده از معافیت به تسلیم اظهارنامه وابسته است، اطلاعات درآمد و معافیت را در بخش مربوط به همان اظهارنامه ثبت و آن را در مهلت مقرر ارسال کنید. در مواردی که مجوز، تأییدیه یا درخواست جداگانه لازم است، فرایند اعلامشده از سوی مرجع مربوط را نیز انجام دهید.
پس از ارسال، نسخه نهایی اظهارنامه، رسید ثبت و کد رهگیری را نگه دارید.
پیگیری اعمال معافیت در نتیجه رسیدگی
پس از اعلام نتیجه محاسبه یا رسیدگی، بررسی کنید معافیت موردنظر با مبلغ و شرایط صحیح اعمال شده باشد. اگر مغایرتی وجود داشت، علت آن را از طریق پرونده مالیاتی پیگیری کنید و در صورت نیاز، مدارک تکمیلی ارائه دهید یا در مهلت قانونی به برگ مالیاتی مربوط اعتراض کنید.
چه اشتباهاتی میتواند باعث از دست رفتن معافیت مالیاتی شود؟
داشتن شرایط اولیه معافیت کافی نیست؛ بعضی اشتباهات میتوانند باعث رد درخواست، اعمالنشدن معافیت یا مطالبه مالیات شوند. مهمترین موارد عبارتاند از:
- ارسالنکردن اظهارنامه یا ارائهنکردن مدارک در موعد مقرر: در معافیتهایی که انجام این تکالیف شرط برخورداری است، تأخیر یا انجامندادن آنها میتواند موجب محرومیت از معافیت شود.
- معاف دانستن تمام درآمدهای کسبوکار: اگر فقط بخشی از فعالیت شما مشمول معافیت است، نباید درآمد فعالیتهای دیگر را نیز معاف اعلام کنید.
- کتمان درآمد یا ثبت اطلاعات خلاف واقع: درآمد پنهانشده را نمیتوان صرفاً با استناد به معافبودن نوع فعالیت، مشمول حمایت مالیاتی دانست؛ برای مثال، نرخ صفر شامل درآمدهای کتمانشده نمیشود.
- استفاده از معافیت بدون مجوز یا تأییدیه لازم: داشتن عنوان آموزشی، فرهنگی یا دانشبنیان، جایگزین احراز شرایط و تأییدیههای قانونی نیست.
- اعمال سقف یا دوره اشتباه: استفاده از مبلغ معافیت سال دیگر، اشتباهگرفتن سال عملکرد با سال ارسال اظهارنامه یا ادامهدادن معافیت پس از پایان دوره قانونی، میتواند محاسبه مالیات را دچار مغایرت کند.
هر خطایی لزوماً به معنی حذف کامل معافیت نیست. اثر آن به نوع معافیت و مقررات مربوط بستگی دارد. همچنین انجامندادن تکالیف سامانه مؤدیان ممکن است آثار و جرایم مستقلی داشته باشد و نباید آن را در همه موارد، معادل از دست رفتن معافیت مالیاتی دانست.
جمعبندی
برای تشخیص معافیت مالیاتی، ابتدا باید نوع درآمد، شرایط فعالیت و سال عملکرد خود را مشخص کنید. سپس سقف یا مدت معافیت و تکالیف مربوط به آن را بررسی کنید؛ صرف داشتن یک فعالیت معاف، به معنی معافبودن تمام درآمدها یا حذف تکلیف صدور صورتحساب الکترونیکی نیست.
اگر کسبوکار شما ملزم به ارسال صورتحساب الکترونیکی است، میتوانید از خدمات کیسان برای ثبت و ارسال صورتحسابها و پیگیری وضعیت آنها استفاده کنید.
سؤالات متداول
آیا درآمد پایین، بهتنهایی باعث معافیت مالیاتی میشود؟
خیر؛ نوع درآمد و شرایط قانونی آن تعیینکننده است. برای مثال، سقف معافیت حقوق با سقف معافیت صاحبان مشاغل متفاوت است و معافیت ماده ۱۰۱ نیز به درآمد شغلی اشخاص حقوقی تعلق نمیگیرد.
آیا فروشگاههای اینترنتی هم میتوانند از معافیت مالیاتی استفاده کنند؟
بله، بهشرط رعایت شرایط قانونی؛ اینترنتیبودن فروش، بهتنهایی مانع یا دلیل معافیت نیست. اگر فروشگاه متعلق به شخص حقیقی باشد، میتواند با رعایت شرایط قانونی از معافیت صاحبان مشاغل استفاده کند. وضعیت شرکتها باید بر اساس مقررات اشخاص حقوقی بررسی شود.
آیا نداشتن سود به معنی استفاده از معافیت مالیاتی است؟
خیر؛ زیاندهبودن با معافیت تفاوت دارد. اگر پس از بررسی درآمدها و پذیرش هزینهها، درآمد مشمول مالیاتی باقی نماند، ممکن است مالیات عملکردی تعلق نگیرد؛ اما تکالیف قانونی کسبوکار همچنان باید بررسی و انجام شوند.
اگر درآمد از سقف معافیت بیشتر شود، کل آن مشمول مالیات میشود؟
در معافیتهای سقفدار مانند حقوق و ماده ۱۰۱، با رعایت شرایط قانونی، مالیات بر مبلغ مازاد محاسبه میشود. عبور از سقف، معافیت بخش اول را از بین نمیبرد.
آیا استفاده از تبصره ماده ۱۰۰ به معنی معافیت از مالیات است؟
خیر؛ تبصره ماده ۱۰۰ روشی برای تعیین مالیات مقطوع و سادهکردن برخی تکالیف صاحبان مشاغل واجد شرایط است. مبلغ مالیات در این روش لزوماً صفر نیست.
اگر معافیت در محاسبه مالیات اعمال نشده باشد، چه باید کرد؟
ابتدا اطلاعات اظهارنامه، مدارک و علت اعمالنشدن معافیت را بررسی کنید. سپس متناسب با مرحله پرونده، موضوع را از اداره امور مالیاتی پیگیری کنید و در صورت لزوم، در مهلت قانونی به برگ مالیاتی مربوط اعتراض کنید.