مالیات بر ارزش افزوده (VAT) نوعی مالیات غیرمستقیم بر مصرف کالا و خدمات است که در هر مرحله از زنجیره تأمین، فقط بر ارزش افزوده همان مرحله محاسبه میشود.فروشنده مالیات فروش را از خریدار دریافت میکند و پس از کسر اعتبار مالیاتیِ قابلقبول خریدهای خود، مابهالتفاوت را به سازمان امور مالیاتی میپردازد. در این فرایند، مصرفکننده نهایی پرداختکننده اصلی مالیات است. نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵ برابر ۱۰ درصد است.
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده مبلغی است که هنگام خرید کالا یا خدمات، علاوه بر قیمت اصلی پرداخت میکنید. این مالیات در هر مرحله از تولید و فروش، فقط بر «ارزش افزوده»ای که ایجاد شده محاسبه میشود. به همین دلیل، فروشندگان صرفاً نقش واسطه بین خریدار و دولت را دارند و مبلغ جمعآوریشده را به حساب دولت واریز میکنند.
انواع مالیات بر ارزش افزوده
قبل از ارسال اظهارنامه یا پرداخت مالیات، بهتر است با انواع مالیات بر ارزش افزوده آشنا باشید. اگرچه بسیاری از مؤدیان تنها با مالیات خرید و فروش سروکار دارند، اما این مالیات در قانون انواع مختلفی دارد.
مالیات بر ارزش افزوده مصرفی
رایجترین نوع VAT است که در نهایت توسط مصرفکننده نهایی پرداخت میشود و فروشنده تنها وظیفه وصول و پرداخت آن به سازمان امور مالیاتی را دارد.
مالیات بر ارزش افزوده درآمدی
در این روش، ارزش افزوده بر اساس درآمد ایجادشده در هر مرحله محاسبه میشود.
مالیات بر ارزش افزوده تولیدی
در این مدل، ارزش افزوده حاصل از تولید کالا یا خدمات مبنای محاسبه مالیات قرار میگیرد.
در ایران، نظام مالیات بر ارزش افزوده مبتنی بر اعتبار مالیاتی (Invoice Credit Method) اجرا میشود.
ارزش افزوده یعنی چه؟
ارزش افزوده یعنی تفاوت بین قیمت خرید و قیمت فروش یک کالا یا خدمت.
بهعنوان مثال:
- تولیدکننده مواد اولیه را ۵۰۰٬۰۰۰ تومان میخرد.
- محصول نهایی را ۱٬۰۰۰٬۰۰۰ تومان میفروشد.
- ۵۰۰٬۰۰۰ تومان اختلاف، همان ارزش افزوده است.
مالیات بر ارزش افزوده بر همین افزایش ارزش محاسبه میشود.
هدف این نوع مالیات، تأمین بخشی از هزینههای عمومی و توسعه زیرساختهاست و بهطور معمول فشار زیادی بر مصرفکننده یا کسبوکار ایجاد نمیکند، مگر اینکه انتظارات تورمی در بازار افزایش یابد. برای درک سادهتر، فرض کنید یک تولیدکننده شکلات مواد اولیه را میخرد، برای آن مالیات میپردازد، سپس محصول را با قیمتی بالاتر به فروشگاه میفروشد و فروشگاه نیز مالیات مرحله خود را پرداخت میکند. در نهایت، مصرفکننده در زمان خرید شکلات، مبلغ مالیات مرحله آخر را میپردازد. این فرایند نشان میدهد که در تمام زنجیره تأمین، مالیات محاسبه میشود اما پرداخت نهایی آن بر عهده مصرفکننده است.
مالیات بر ارزش افزوده چه نوع مالیاتی است؟
این مالیات:
- غیرمستقیم است (مستقیم از درآمد فرد گرفته نمیشود).
- مصرفمحور است.
- در نهایت توسط مصرفکننده نهایی پرداخت میشود.
- توسط فروشنده جمعآوری و به سازمان امور مالیاتی پرداخت میشود.
انواع مالیات
در ایران، مالیاتها به دو دسته کلی تقسیم میشوند:
مالیاتهای مستقیم
مالیاتهایی که بهصورت مستقیم بر درآمد و دارایی افراد یا شرکتها اعمال میشوند مانند مالیات بر درآمد، مالیات بر دارایی، مالیات بر مشاغل.
مالیاتهای غیرمستقیم
این مالیاتها به طور غیرمستقیم از مصرفکننده اخذ میشوند مانند مالیات بر ارزش افزوده، عوارض گمرکی، مالیاتهای مصرف بر کالاهای خاص.
| مالیات بر ارزش افزوده | مالیات بر درآمد |
| غیرمستقیم | مستقیم |
| توسط مصرف کننده پرداخت میشود. | توسط صاحب درآمد پرداخت میشود. |
| هنگام خرید کالا و خدمات اخذ میشود. | بر اساس سود سالانه یا درآمد سالانه محاسبه میشود. |
فرمول محاسبه مالیات بر ارزش افزوده
- مالیات فروش = مبلغ فروش مشمول × نرخ مالیات
- مالیات خرید (اعتبار مالیاتی) = مبلغ خرید مشمول × نرخ مالیات
- مالیات قابل پرداخت = مالیات فروش − اعتبار مالیاتی خریدِ قابلقبول
مثال: مؤدیای در یک فصل کالایی به ارزش ۱۰۰ میلیون ریال فروخته و کالایی به ارزش ۶۰ میلیون ریال خریده است. با نرخ ۱۰ درصد:
| عنوان | مبلغ (میلیون ریال) |
| مالیات فروش (۱۰۰ × ۱۰٪) | ۱۰ |
| مالیات خرید (۶۰ × ۱۰٪) | ۶ |
| مالیات قابل پرداخت (۱۰ – ۶) | ۴ |
مبلغ ۴ میلیون ریال برابر ۱۰ درصد ارزش افزوده (۱۰۰ − ۶۰ = ۴۰ میلیون ریال) است. اگر مالیات خرید از مالیات فروش بیشتر باشد، مازاد بهصورت اعتبار مالیاتی طبق ضوابط قانون در دورههای بعد قابل استفاده است.
محاسبه مبلغ مالیات
برای محاسبه مبلغ مالیات، کافیست 10 درصد قیمت کالا یا خدمات ارائهشده را محاسبه کنید. (این نرخ برای کالا و خدمتهای متفاوت، متغیر بوده و براساس نرخ اعلامی از سمت سازمان امورمالیاتی است و در سامانه دریافت شناسه کالا/خدمت قابل مشاهده است.)
محاسبه مبلغ کل قابل پرداخت
پس از محاسبه مالیات، مبلغ نهایی که مشتری باید پرداخت کند، به شرح زیر است:
مبلغ کل پرداختی = قیمت کالا یا خدمات + مبلغ مالیات بر ارزش افزوده
چه کسانی مشمول مالیات بر ارزش افزوده هستند؟
مؤدیان مالیات بر ارزش افزوده، اشخاص حقیقی و حقوقیاند که کالا یا خدمات مشمول مالیات را تولید، عرضه یا وارد میکنند. این اشخاص مکلفند در سامانه ثبتنام کنند، هنگام عرضه صورتحساب الکترونیکی صادر کنند، مالیات را از خریدار دریافت کنند و اظهارنامه فصلی ارسال کنند.از جمله این گروهها میتوان به موارد زیر اشاره کرد:
- تولیدکنندگان کالا
- فروشندگان کالا و از جمله خردهفروشیها
- واردکنندگان کالا
- پیمانکاران و شرکتهای خدماتی
- مراکز تجاری و خردهفروشیها
- فعالان حوزه خدمات فنی و مهندسی
عرضه کالا و خدمات معاف (فهرست بالا) مالیات ندارد. برای آگاهی از فهرست کامل گروهها و مشاغل، موضوع مشمولین سامانه مؤدیان را بررسی کنید.
اعلام افزایش نرخ مالیات بر ارزش افزوده در لایحه بودجه سال ۱۴۰۵
- افزایش ۲ واحد درصدی مالیات بر ارزش افزوده در لایحه بودجه ۱۴۰۵.
- ۱ درصد از این افزایش طبق روال سنوات قبل برای متناسبسازی حقوق بازنشستگان و منابع تامین اجتماعی در نظر گرفته شده است.
- ۱ درصد دیگر برای تأمین منابع طرح کالابرگ الکترونیکی اختصاص مییابد.
- هدف اعلامی دولت از این اقدام، تقویت منابع پایدار بودجه و جبران بخشی از کسری بودجه عنوان شده است.
کالاهای معاف از مالیات بر ارزش افزوده
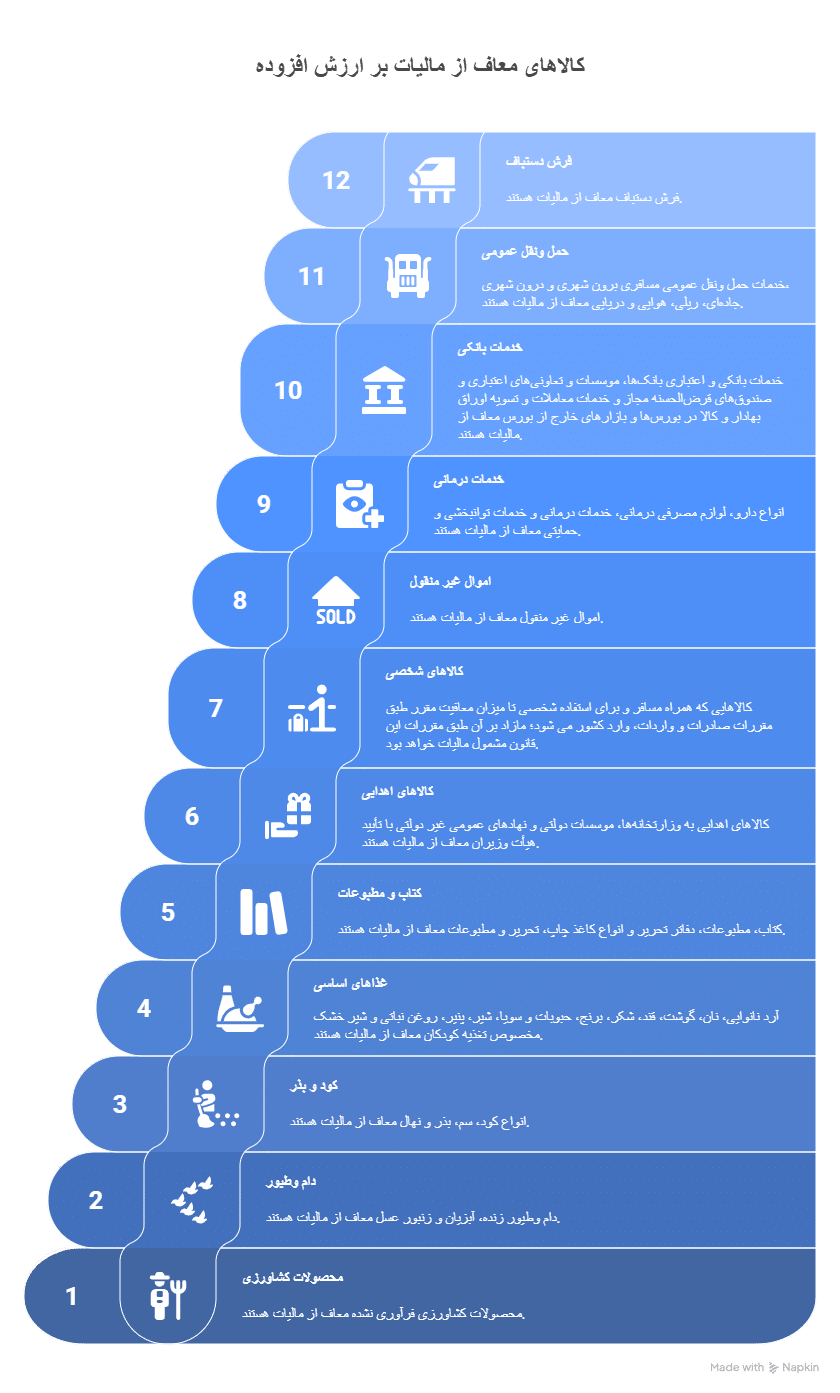
1- محصولات کشاورزی فرآوری نشده
2- دام وطیور زنده، آبزیان، زنبور عسل ونوغان (کرم ابریشم)
3- انواع کود، سم، بذر و نهال
4- آرد نانوایی، نان، گوشت، قند، شکر، برنج، حبوبات وسویا، شیر، پنیر، روغن نباتی وشیر خشک مخصوص تغذیه کودکان
5- کتاب، مطبوعات، دفاتر تحریر وانواع کاغذ چاپ، تحریر و مطبوعات
6- کالاهای اهدایی به صورت بلاعوض به وزارتخانهها، موسسات دولتی و نهادهای عمومی غیر دولتی با تأیید هیأت وزیران وحوزه های علمیه با تأیید حوزه گیرنده هدایا
7- کالاهایی که همراه مسافر و برای استفاده شخصی تا میزان معافیت مقرر طبق مقررات صادرات و واردات، وارد کشور می شود؛ مازاد بر آن طبق مقررات این قانون مشمول مالیات خواهد بود.
8- اموال غیر منقول
9- انواع دارو، لوازم مصرفی درمانی، خدمات درمانی (انسانی، حیوانی وگیاهی) وخدمات توانبخشی وحمایتی
10- خدمات مشمول مالیات بر درآمد حقوق، موضوع قانون مالیاتهای مستقیم
11- خـدمـات بـانـکی و اعتباری بانکها، موسسات و تعاونیهای اعتباری و صندوقهای قرضالحسنه مجاز و خدمات معاملات و تسویه اوراق بهادار و کالا در بورسها و بازارهای خارج از بورس
12- خدمات حمل ونقل عمومی مسافری برون شهری و درون شهری، جادهای، ریلی، هوایی و دریایی
13- فرش دستباف
14- انواع خدمات پژوهشی و آموزشی که طبق آئین نامهای که با پیشنهاد مشترک وزارتخانههای علوم تحقیقات وفناوری، امور اقتصادی و دارایی، بهداشت، درمان و آموزش پزشکی، آموزش وپرورش و کار و امور اجتماعی ظرف مدت شش ماه از تاریخ تصویب این قانون به تصویب هیأت وزیران میرسد.
15- خوراک دام وطیور
16- رادار وتجهیزات کمک ناوبری هوانوردی ویژه فرودگاه ها بر اساس فهرستی که به پیشنهاد مشترک وزارت راه وترابری و وزارت امور اقتصادی ودارایی تهیه وظرف مدت شش ماه از تاریخ تصویب این قانون به تصویب هیأت وزیران میرسد.
17- اقلام با مصارف صرفا دفاعی (نظامی وانتظامی) و امنیتی بر اساس فهرستی که به پیشنهاد مشترک وزارت دفاع وپشتیبانی نیروهای مسلح و وزارت امور اقتصادی ودارایی تهیه و به تصویب هیأت وزیران می رسد. فهرست مذکور از اولین دوره مالیاتی پس از تصویب هیأت وزیران قابل اجراء خواهد بود.
فهرست کالا های جدید معاف از مالیات :453617020فهرست_جدید_کالاهای_معاف_از_مالیات_بر_ارزش_افزوده
نرخ مالیات بر ارزش افزوده کالاهای خاص
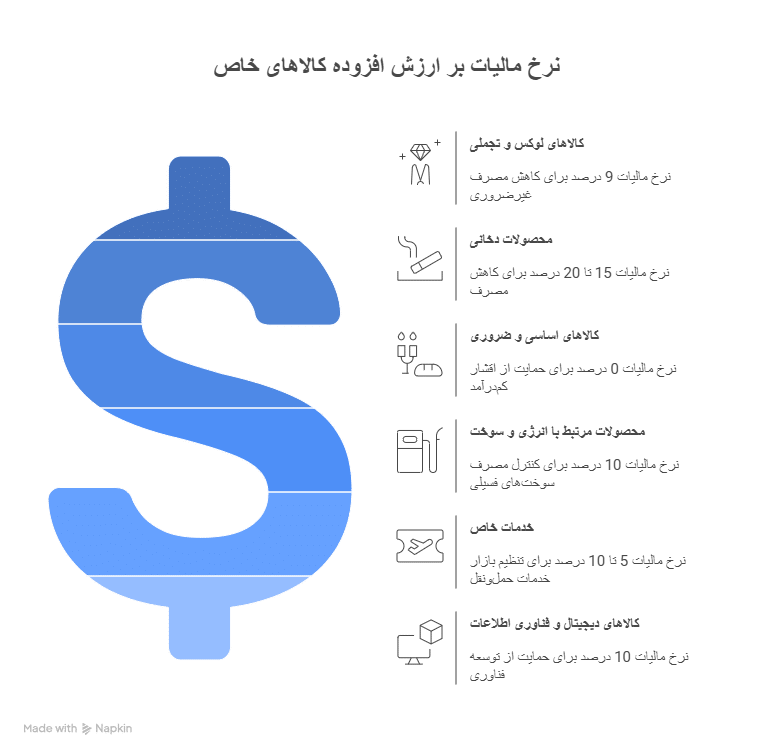
نرخ کالاهای خاص در ماده ۲۶ قانون مالیات بر ارزش افزوده تعیین شده و از نرخ عمومی ماده ۷ جدا است:
| گروه کالا | مستند قانونی | نرخ |
| کالاها و خدمات مشمول عمومی | ماده ۷ و قانون بودجه ۱۴۰۵ | ۱۰٪ |
| انواع بنزین و سوخت هواپیما | ماده ۲۶، بند «الف» | ۳۰٪ |
| نفتگاز، نفت سفید، نفت کوره، گاز طبیعی و گاز مایع | ماده ۲۶، بند «الف» | ۱۵٪ |
| اصل طلا، جواهر و پلاتین | ماده ۲۶، بند «ب»، جزء ۱ | معاف |
| اجرت ساخت، حقالعمل و سود فروش طلا، جواهر و پلاتین | ماده ۲۶، بند «ب»، جزء ۲ و قانون بودجه ۱۴۰۵ | ۱۰٪ |
| نوشابههای قندی و سایر کالاهای آسیبرسان به سلامت (تولید داخل) | ماده ۲۶، بند «پ» | ۱۶٪ |
| همان کالاها (وارداتی) | ماده ۲۶، بند «پ» | ۳۶٪ |
| سیگار و محصولات دخانی | ماده ۲۶، بند «ت» | نرخهای پایه با افزایش سالانه ۵ واحد درصد تا سقف مقرر؛ نرخ سال جاری طبق بخشنامه سازمان |
فهرست کالاهای بندهای «پ» و «ت» و ردیفهای تعرفه آنها از طریق بخشنامههای سازمان امور مالیاتی اعلام میشود.
مالیات بر ارزش افزوده کالاهای وارداتی
هنگام واردات کالا، علاوه بر حقوق ورودی و عوارض گمرکی، مالیات بر ارزش افزوده نیز بر اساس ارزش گمرکی کالا و سایر هزینههای قانونی محاسبه و هنگام ترخیص دریافت میشود.
در صورتی که واردکننده مشمول اعتبار مالیاتی باشد، مبلغ پرداختی میتواند بهعنوان اعتبار مالیاتی در اظهارنامه ارزش افزوده ثبت شود.
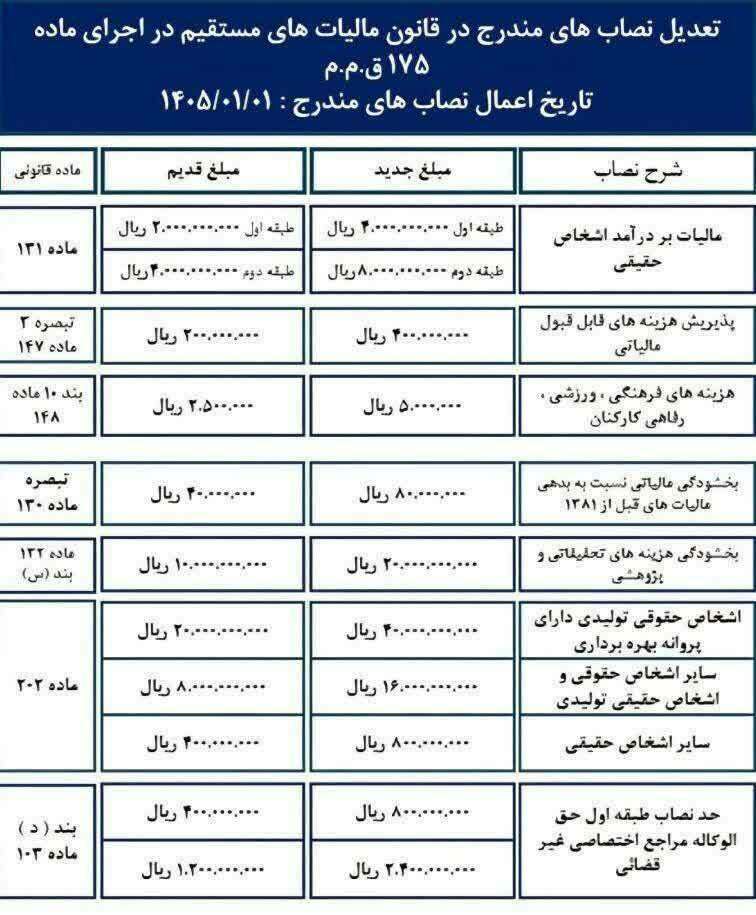
خدمات معاف از مالیات بر ارزش افزوده
نحوه ثبت و ارسال اظهارنامه مالیات بر ارزش افزوده
برای پرداخت مالیات بر ارزش افزوده در ایران، کسبوکارها باید در سامانه سازمان امور مالیاتی ثبتنام کرده و اظهارنامه مالیاتی خود را بهصورت دورهای ارسال کنند. مالیات بر ارزش افزوده از مصرفکننده نهایی دریافت میشود اما توسط تولیدکنندگان، فروشندگان و ارائهدهندگان خدمات به سازمان امور مالیاتی پرداخت میشود.
-
ثبتنام در سامانه مالیات بر ارزش افزوده
- ابتدا باید وارد سامانه مالیات بر ارزش افزوده سازمان امور مالیاتی به نشانی vat.ir شوید.
- ثبتنام را انجام دهید و اطلاعات مربوط به شرکت، نوع فعالیت، شماره ثبت، کد اقتصادی و سایر اطلاعات لازم را وارد کنید.
- پس از ثبتنام، یک کد کاربری و رمز عبور برای دسترسی به سامانه دریافت مینمایید.
-
ارسال اظهارنامه مالیات بر ارزش افزوده
- اظهارنامه مالیات بر ارزش افزوده باید به صورت فصلی (هر سه ماه یکبار) تنظیم و ارسال شود. بنابراین، شرکتها باید اطلاعات مربوط به فروش، خرید و مالیات بر ارزش افزوده پرداختشده در طول فصل را وارد کنند.
- مهلت ارسال اظهارنامه برای هر فصل تا ۱۵ روز پس از پایان فصل است.
-
محاسبه مالیات بر ارزش افزوده قابل پرداخت
-
پرداخت مالیات بر ارزش افزوده
- پس از ارسال اظهارنامه، سامانه مبلغ مالیات قابل پرداخت را به شما نشان میدهد.
- شما میتوانید از طریق درگاههای بانکی، مالیات بر ارزش افزوده خود را به سازمان امور مالیاتی پرداخت کنید. برای پرداخت مالیات، کافی است وارد سامانه مالیات بر ارزش افزوده شوید و گزینه پرداخت را انتخاب کنید.
-
بایگانی و نگهداری اسناد
- باید تمامی اسناد و مدارک مالی مربوط به خرید، فروش و پرداخت مالیات را حداقل ۵ سال نگهداری کنید. این مدارک شامل فاکتورها، رسیدها و گزارشات مالی میشوند.
- سازمان امور مالیاتی ممکن است از شما درخواست کند که این اسناد را برای بررسی ارائه دهید.
در حال حاضر باتوجه به اینکه تمامی مودیان مشمول پرداخت مالیات بر ارزش افزوده باید اقدام به ثبت صورتحساب الکترونیک نمایند، پس از ثبت نام در سامانه ارزش افزوده، صورتحسابهای خود را در کارپوشه سامانه مودیان بررسی نمایند. تمامی موارد مرتبط با خرید و فروشی که در این سامانه موجود است به اظهارنامه مالیات بر ارزش افزوده نیز منتقل شده و پس از بررسی و تایید آن، مبلغ مالیات پرداخت میشود.
آیا مالیات بر ارزش افزوده قانونی است؟
مدارک لازم برای ارسال اظهارنامه ارزش افزوده
برای ثبت و ارسال اظهارنامه ارزش افزوده، بهتر است قبل از ورود به سامانه، اطلاعات و مدارک زیر را آماده داشته باشید.
برای اشخاص حقیقی
- کد ملی
- اطلاعات پرونده مالیاتی
- اطلاعات فروش و خرید دوره
- صورتحسابهای الکترونیکی
- اطلاعات مالیات و عوارض پرداختی
برای اشخاص حقوقی
- شناسه ملی
- اطلاعات شرکت
- دفاتر قانونی
- گزارش فروش و خرید
- اطلاعات اعتبار مالیاتی
- اطلاعات صورتحسابهای ثبتشده در سامانه مؤدیان
هرچه اطلاعات دقیقتر ثبت شود، احتمال مغایرت و دریافت اخطار از سازمان امور مالیاتی کمتر خواهد بود.
جریمه عدم ارسال اظهارنامه
طبق قوانین مالیات بر ارزش افزوده، عدم ارسال اظهارنامه در موعد مقرر مشمول جریمههای زیر میشود:
جریمه عدم تسلیم اظهارنامه
50 درصد مالیات متعلق برای دورهای که اظهارنامه ارائه نشده است.
جریمه تأخیر در پرداخت مالیات
به میزان 2 درصد مبلغ مالیات به ازای هر ماه تأخیر از زمان سررسید پرداخت.
جریمه عدم ثبت اطلاعات در سامانه مودیان
شامل جریمههایی بر اساس قانون پایانههای فروشگاهی و سامانه مودیان است.
اشتباهات رایج هنگام ارسال اظهارنامه ارزش افزوده
ارسال اظهارنامه ارزش افزوده شاید در ظاهر ساده به نظر برسد، اما اشتباه در ثبت اطلاعات یا بیتوجهی به جزئیات میتواند باعث مغایرت اطلاعات، از دست رفتن اعتبار مالیاتی یا حتی جریمههای مالیاتی شود. آشنایی با رایجترین خطاها به مؤدیان کمک میکند اظهارنامه خود را با دقت بیشتری تکمیل کنند.
ثبت نکردن تمام صورتحسابهای الکترونیکی
یکی از اشتباهات، ثبت ناقص فروش یا خریدهاست. قبل از تأیید اظهارنامه، مطمئن شوید تمام صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان بررسی و با اطلاعات مالی شما مطابقت دارند.
بیتوجهی به اعتبار مالیاتی خریدها
اگر صورتحساب خرید شما بهدرستی در سامانه مؤدیان ثبت نشده باشد یا شرایط قانونی را نداشته باشد، ممکن است اعتبار مالیاتی آن قابل استفاده نباشد و مبلغ بیشتری بابت مالیات پرداخت کنید.
تأیید اظهارنامه بدون بررسی اطلاعات
برخی مؤدیان بدون بررسی اطلاعات پیشفرض سامانه، اظهارنامه را تأیید میکنند. همیشه قبل از ثبت نهایی، مبلغ فروش، خرید، مالیات، عوارض و اعتبار مالیاتی را کنترل کنید.
فراموش کردن مهلت ارسال اظهارنامه
ارسال اظهارنامه ارزش افزوده خارج از مهلت قانونی، علاوه بر ایجاد سابقه تخلف، میتواند مشمول جرایم مالیاتی شود. بهتر است ارسال اظهارنامه را به روزهای پایانی موکول نکنید.
ثبت اشتباه نرخ مالیات
همه کالاها و خدمات مشمول نرخ ۱۰ درصد نیستند. برخی کالاها معاف هستند و برخی دیگر نرخهای خاص دارند. پیش از صدور صورتحساب یا تکمیل اظهارنامه، نرخ مالیات مربوط به کالا یا خدمت خود را بررسی کنید.
عدم نگهداری از اسناد و مدارک
فاکتورها، اسناد خرید و فروش و گزارشهای مالی باید طبق قانون نگهداری شوند. در صورت رسیدگی مالیاتی، این مدارک برای اثبات اطلاعات اظهارنامه ضروری خواهند بود.
پیشنهاد: قبل از ثبت نهایی اظهارنامه، یک بار اطلاعات فروش، خرید، اعتبار مالیاتی و صورتحسابهای ثبتشده در سامانه مؤدیان را با اسناد مالی خود تطبیق دهید. این بررسی چند دقیقهای میتواند از بروز بسیاری از مغایرتها و جرایم مالیاتی جلوگیری کند.
ارزش افزوده در سامانه جدید (سامانه مؤدیان)
بعد از اجرای قانون پایانههای فروشگاهی، بسیاری از خدمات مربوط به مالیات بر ارزش افزوده از طریق سامانه مؤدیان و درگاه ملی خدمات الکترونیک سازمان امور مالیاتی انجام میشود.
در این سامانه میتوانید:
- ارسال اظهارنامه ارزش افزوده
- مشاهده بدهی مالیاتی
- پرداخت مالیات ارزش افزوده
- مشاهده صورتحسابهای الکترونیکی
- بررسی اعتبار مالیاتی
- مشاهده سوابق اظهارنامهها
را انجام دهید.
نحوه ثبت ارزش افزوده در سامانه مؤدیان
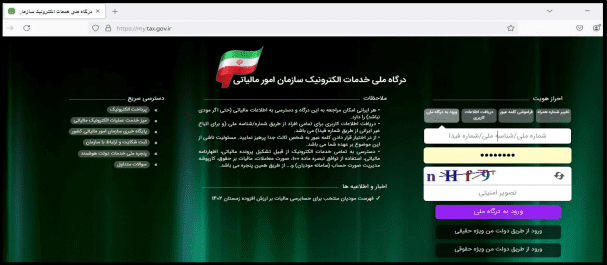
مراحل مشاهده اظهارنامه مالیات بر ارزش افزوده در سامانه مودیان
باید در ابتدا وارد درگاه ملی خدمات الکترونیکی سازمان امورمالیاتی شوید.
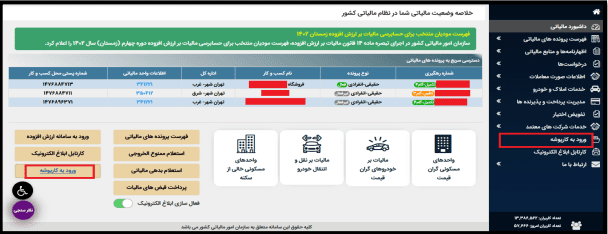
سپس گزینه «ورود به کارپوشه» را از داشبورد مالیاتی خود انتخاب کنید.
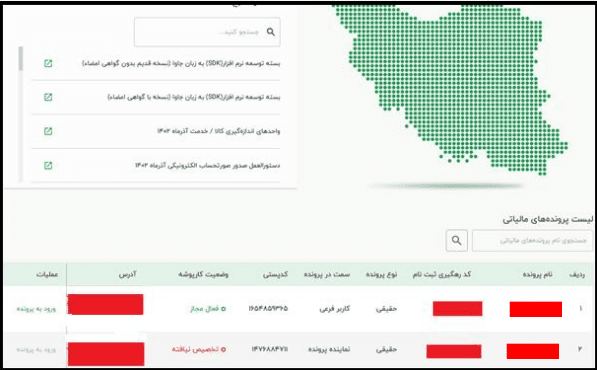
سپس در فضای پیشخوان، پرونده موردنظر خود را انتخاب نمایید.
از منوبار سمت راست، گزینه «اظهارنامه پیش فرض» را انتخاب کنید تا اظهارنامه برای شما قابل مشاهده و تکمیل باشد.
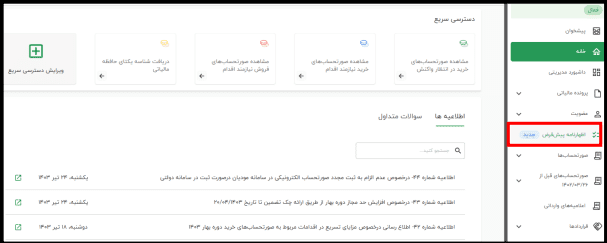
درباره نحوه ارسال اظهارنامه ارزش افزوده یا کار با سامانه مؤدیان سؤال دارید؟ سؤال خود را در بخش دیدگاهها مطرح کنید.
نرخ مالیات بر ارزش افزوده در ۱۴۰۵
نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵ برابر ۱۰ درصد (مجموع مالیات و عوارض) است و مطابق ماده ۷ قانون مالیات بر ارزش افزوده و قانون بودجه بر عرضه کالا و خدمات مشمول اعمال میشود. در لایحه بودجه ۱۴۰۵ افزایش نرخ به ۱۲ درصد پیشنهاد شد، اما این پیشنهاد در مجلس به تصویب نرسید و نرخ ۱۰ درصد حفظ شد.
سابقه نرخ مالیات بر ارزش افزوده
| دوره | نرخ عمومی | توضیح |
| تا پایان ۱۴۰۲ | ۹٪ | نرخ پیش از افزایش |
| ۱۴۰۳ | ۱۰٪ | افزایش یک واحد درصد در قانون بودجه ۱۴۰۳ |
| ۱۴۰۴ | ۱۰٪ | بدون تغییر |
| ۱۴۰۵ | ۱۰٪ | بدون تغییر؛ پیشنهاد ۱۲٪ تصویب نشد |
پرداخت ارزش افزوده
قوانین مالیات بر ارزش افزوده برای کسبوکارها
- ثبتنام در سیستم مالیات بر ارزش افزوده :
تمامی کسبوکارها موظفند در نظام مالیاتی ثبتنام کنند و شماره اقتصادی خود را دریافت نمایند. این شماره برای صدور صورتحساب و محاسبه مالیات بر ارزش افزوده الزامی است. -
نرخ مالیات :
نرخ مالیات بر ارزش افزوده در ایران در سال ۱۴۰۳ به ۱۰ درصد افزایش یافته و این نرخ بر روی فروش کالاها و خدمات اعمال میشود.
-
صدور صورتحساب :
کسبوکارها موظفند در زمان فروش کالا یا ارائه خدمات، صورتحسابی شامل مالیات بر ارزش افزوده صادر کنند. این صورتحساب باید بهصورت الکترونیکی به سامانه مالیاتی ارسال شود.
-
محاسبه و پرداخت مالیات :
مالیات بر ارزش افزوده بهصورت دورهای (معمولاً سهماهه) محاسبه و به سازمان امور مالیاتی پرداخت میشود.
-
اعمال معافیتها:
برخی از کالاها و خدمات از مالیات بر ارزش افزوده معاف هستند و باید در محاسبات درنظر گرفته شوند.
-
گزارشدهی:
کسبوکارها باید در زمانهای مشخص گزارشهای مالیاتی را به سازمان امور مالیاتی ارسال کنند. این گزارشها باید شامل اطلاعات دقیق درباره میزان فروش، مالیات دریافتی و هزینههای مربوط به مالیات بر ارزش افزوده است.
-
مجازاتها:
عدم رعایت قوانین مالیات بر ارزش افزوده ممکن است منجر به جریمههای مالی و مشکلات قانونی برای کسبوکارها شود.
مالیات بر ارزش افزوده بهعنوان یک منبع مهم درآمدی، نقش حیاتی در تأمین مالی دولت و خدمات عمومی ایفا میکند. این مالیات با ایجاد شفافیت و مدیریت بهتر منابع مالی، به بهبود نظام اقتصادی کمک میکند. با این حال، برای اجرای مؤثر آن، نیاز به آموزش و آگاهی کسبوکارها و همچنین توجه به چالشهای مربوط به فرار مالیاتی و بار مالی بر روی کسبوکارهای کوچک وجود دارد.
اعتبار ارزش افزوده در سامانه مؤدیان
چگونه اعتبار ارزش افزوده خرید را بررسی کنیم؟
سوالات متداول
نرخ مالیات بر ارزش افزوده در ۱۴۰۵ چقدر است؟
نرخ عمومی مالیات بر ارزش افزوده در ۱۴۰۵ برابر ۱۰ درصد (مجموع مالیات و عوارض) است. نرخ کالاهای موضوع ماده ۲۶، مانند کالاهای نفتی، دخانی و نوشابههای قندی، جداگانه تعیین شده است.
آیا نرخ ارزش افزوده ۱۲ درصد شد؟
خیر. افزایش نرخ به ۱۲ درصد در لایحه بودجه ۱۴۰۵ پیشنهاد شد، اما در مجلس به تصویب نرسید و نرخ ۱۰ درصد حفظ شد.
مالیات بر ارزش افزوده قابل پرداخت چگونه محاسبه میشود؟
مبلغ قابل پرداخت برابر است با مالیات فروش منهای اعتبار مالیاتی خریدِ قابلقبول در هر دوره مالیاتی.
چه کسانی مؤدی مالیات بر ارزش افزوده هستند؟
اشخاص حقیقی و حقوقی که کالا یا خدمات مشمول مالیات را تولید، عرضه یا وارد میکنند. این اشخاص باید ثبتنام کنند، صورتحساب الکترونیکی صادر کنند و اظهارنامه فصلی ارسال کنند.
مهلت ارسال اظهارنامه مالیات بر ارزش افزوده چه زمانی است؟
اظهارنامه فصلی است و تا یک ماه پس از پایان هر فصل ارسال میشود. در برخی دورهها سازمان امور مالیاتی با بخشنامه، مهلت یا بخشودگی جرایم را اعلام میکند.
برای ثبتنام در سامانه ارزش افزوده چه مدارکی لازم است؟
کد اقتصادی، مدارک شناسایی و نشانی محل فعالیت برای اشخاص حقیقی، و علاوه بر آن آگهی تأسیس و آخرین تغییرات روزنامه رسمی و شناسه ملی برای اشخاص حقوقی.
جریمه عدم ارسال اظهارنامه یا تأخیر در پرداخت چیست؟
عدم ارسال یا ارسال ناقص اظهارنامه و تأخیر در پرداخت، مشمول جرایم موضوع مواد ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده است. میزان جریمه و بخشودگی آن را بخشنامههای سازمان امور مالیاتی تعیین میکنند.
نرخ مالیات بر ارزش افزوده در ۱۴۰۵ چقدر است؟
نرخ عمومی مالیات بر ارزش افزوده در ۱۴۰۵ برابر ۱۰ درصد (مجموع مالیات و عوارض) است. نرخ کالاهای موضوع ماده ۲۶، مانند کالاهای نفتی، دخانی و نوشابههای قندی، جداگانه تعیین شده است.
آیا نرخ ارزش افزوده ۱۲ درصد شد؟
خیر. افزایش نرخ به ۱۲ درصد در لایحه بودجه ۱۴۰۵ پیشنهاد شد، اما در مجلس به تصویب نرسید و نرخ ۱۰ درصد حفظ شد.
مالیات بر ارزش افزوده قابل پرداخت چگونه محاسبه میشود؟
مبلغ قابل پرداخت برابر است با مالیات فروش منهای مالیات خرید (اعتبار مالیاتی) در هر دوره مالیاتی.
چه کسانی مؤدی مالیات بر ارزش افزوده هستند؟
اشخاص حقیقی و حقوقی که کالا یا خدمات مشمول مالیات را تولید، عرضه یا وارد میکنند. این اشخاص باید ثبتنام کنند، صورتحساب الکترونیکی صادر کنند و اظهارنامه فصلی ارسال کنند.
مهلت ارسال اظهارنامه مالیات بر ارزش افزوده چه زمانی است؟
اظهارنامه فصلی است و تا یک ماه پس از پایان هر فصل ارسال میشود. در برخی دورهها سازمان امور مالیاتی با بخشنامه، مهلت یا بخشودگی جرایم را اعلام میکند.
برای ثبتنام در سامانه ارزش افزوده چه مدارکی لازم است؟
کد اقتصادی، مدارک شناسایی و نشانی محل فعالیت برای اشخاص حقیقی، و علاوه بر آن آگهی تأسیس و آخرین تغییرات روزنامه رسمی و شناسه ملی برای اشخاص حقوقی.
جریمه عدم ارسال اظهارنامه یا تأخیر در پرداخت چیست؟
عدم ارسال یا ارسال ناقص اظهارنامه و تأخیر در پرداخت، مشمول جرایم موضوع مواد ۳۶ و ۳۷ قانون مالیات بر ارزش افزوده است. میزان جرایم در قانون تعیین شده است و شرایط بخشودگی باید بر اساس مقررات و بخشنامههای سازمان امور مالیاتی بررسی شود.