هر مبلغی که برای کسبوکارتان خرج میکنید، لزوماً هزینه قابل قبول مالیاتی نیست. حتی هزینهای واقعی که در حسابداری ثبت شده، ممکن است بهدلیل نقص مدارک، رعایتنکردن سقف قانونی یا نحوه پرداخت، در رسیدگی مالیاتی پذیرفته نشود. شناخت این جزئیات کمک میکند هزینههایتان را درست مستند کنید و فرصت کسر مخارج قانونی از درآمد را از دست ندهید.
در این مقاله، هزینههای قابل قبول مالیاتی را بر اساس مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم بررسی میکنیم؛ از شرایط پذیرش و فهرست هزینههای قابل قبول و غیرقابل قبول تا ضوابط هزینههای تبلیغاتی و ورزشی و بخشنامهها و تغییرات مؤثر در سال ۱۴۰۵.
هزینههای قابل قبول مالیاتی چیست؟
هزینههای قابل قبول مالیاتی، هزینههایی هستند که قانون اجازه میدهد مبلغ آنها را از درآمد کسبوکار کم کنید و مالیات را بر اساس مبلغ باقیمانده محاسبه کنید. البته هر هزینهای پذیرفته نمیشود؛ هزینه باید به کسب درآمد مربوط باشد و شرایط قانونی پذیرش را داشته باشد.
برای مثال، اجاره دفتر محل فعالیت و حقوق کارکنان با رعایت ضوابط قانونی میتوانند هزینه قابل قبول باشند، اما مخارج شخصی صاحب کسبوکار با ثبت در حسابهای مجموعه به هزینه قابل قبول تبدیل نمیشوند.
پذیرش یک هزینه به معنای کسر مستقیم مبلغ آن از مالیات نیست؛ این مبلغ از درآمد کسر میشود و میتواند با کاهش درآمد مشمول مالیات، مالیات نهایی را کاهش دهد.
ماده ۱۴۷ قانون مالیاتهای مستقیم چه میگوید؟
ماده ۱۴۷ قانون مالیاتهای مستقیم مشخص میکند که یک هزینه برای پذیرش مالیاتی باید چه ویژگیهایی داشته باشد. طبق این ماده، هزینه باید با فعالیت درآمدزای مؤدی مرتبط باشد، به دوره مالی مورد رسیدگی تعلق داشته باشد و مدارکی برای اثبات آن ارائه شود. مبلغ هزینه نیز باید متعارف باشد و اگر قانون برای آن سقفی تعیین کرده، آن سقف رعایت شود.
برای مثال، هزینه اجاره محل فعالیت باید با مدارکی مانند قرارداد اجاره قابل اثبات باشد و مبلغ آن با شرایط ملک و نوع استفاده از آن تناسب داشته باشد.
البته قانون یک استثنا هم در نظر گرفته است: اگر هزینهای بهموجب قانون یا مصوبه هیئت وزیران پرداخت شود، حتی اگر در قانون مالیاتهای مستقیم پیشبینی نشده یا بیشتر از سقف تعیینشده باشد، قابل پذیرش خواهد بود.
ماده ۱۴۷ شرایط پذیرش هزینهها را بیان میکند و ماده ۱۴۸ فهرست هزینههای قابل قبول را ارائه میدهد. بنابراین، هزینههای درجشده در ماده ۱۴۸ نیز باید شرایط ماده ۱۴۷ را داشته باشند.
شرایط پذیرش هزینههای قابل قبول مالیاتی
شرایط قانونی را در بخش قبل دیدید. در رسیدگی مالیاتی، مهم این است که بتوانید هر شرط را با سند نشان دهید؛ یعنی هزینه بابت چه کاری بوده، چه ارتباطی با فعالیت شما داشته و چگونه ثبت و تسویه شده است. نکات عملی مهم عبارتاند از:
- ارتباط با فعالیت درآمدزا: نشان دهید که هزینه برای فعالیت شغلی انجام شده است. مخارج شخصی و خانوادگی، حتی اگر از حساب بانکی کسبوکار پرداخت شوند، هزینه شغلی محسوب نمیشوند.
- داشتن مدارک قابل استناد: متناسب با نوع هزینه، اسنادی مانند صورتحساب، قرارداد، رسید پرداخت و مدارک تحویل کالا یا انجام خدمت را نگهداری کنید. این مدارک باید مبلغ و موضوع هزینه را مشخص کنند.
- تعلق به دوره مالی مربوط: هزینه را در دورهای ثبت کنید که به آن تعلق دارد؛ تاریخ پرداخت بهتنهایی تعیینکننده نیست. برای مثال، پرداخت اجاره سال آینده در سال جاری، به معنای پذیرش کل آن بهعنوان هزینه سال جاری نیست.
- متعارف بودن مبلغ و رعایت سقف قانونی: مبلغ هزینه باید با نوع و شرایط فعالیت تناسب داشته باشد. برای هزینههایی که سقف پذیرش دارند، رعایت نصاب مربوط نیز ضروری است.
- رعایت ضوابط پرداخت بانکی: برای سال مالی شروعشده از ابتدای ۱۴۰۵، پذیرش هزینههای پرداختی از مبلغ ۴۰۰ میلیون ریال، معادل ۴۰ میلیون تومان، به بالا مشروط به پرداخت یا تسویه از طریق سیستم بانکی است. هزینههایی که بهصورت تهاتری تسویه میشوند، از این شرط مستثنا هستند.
لیست هزینههای قابل قبول مالیاتی ماده ۱۴۸
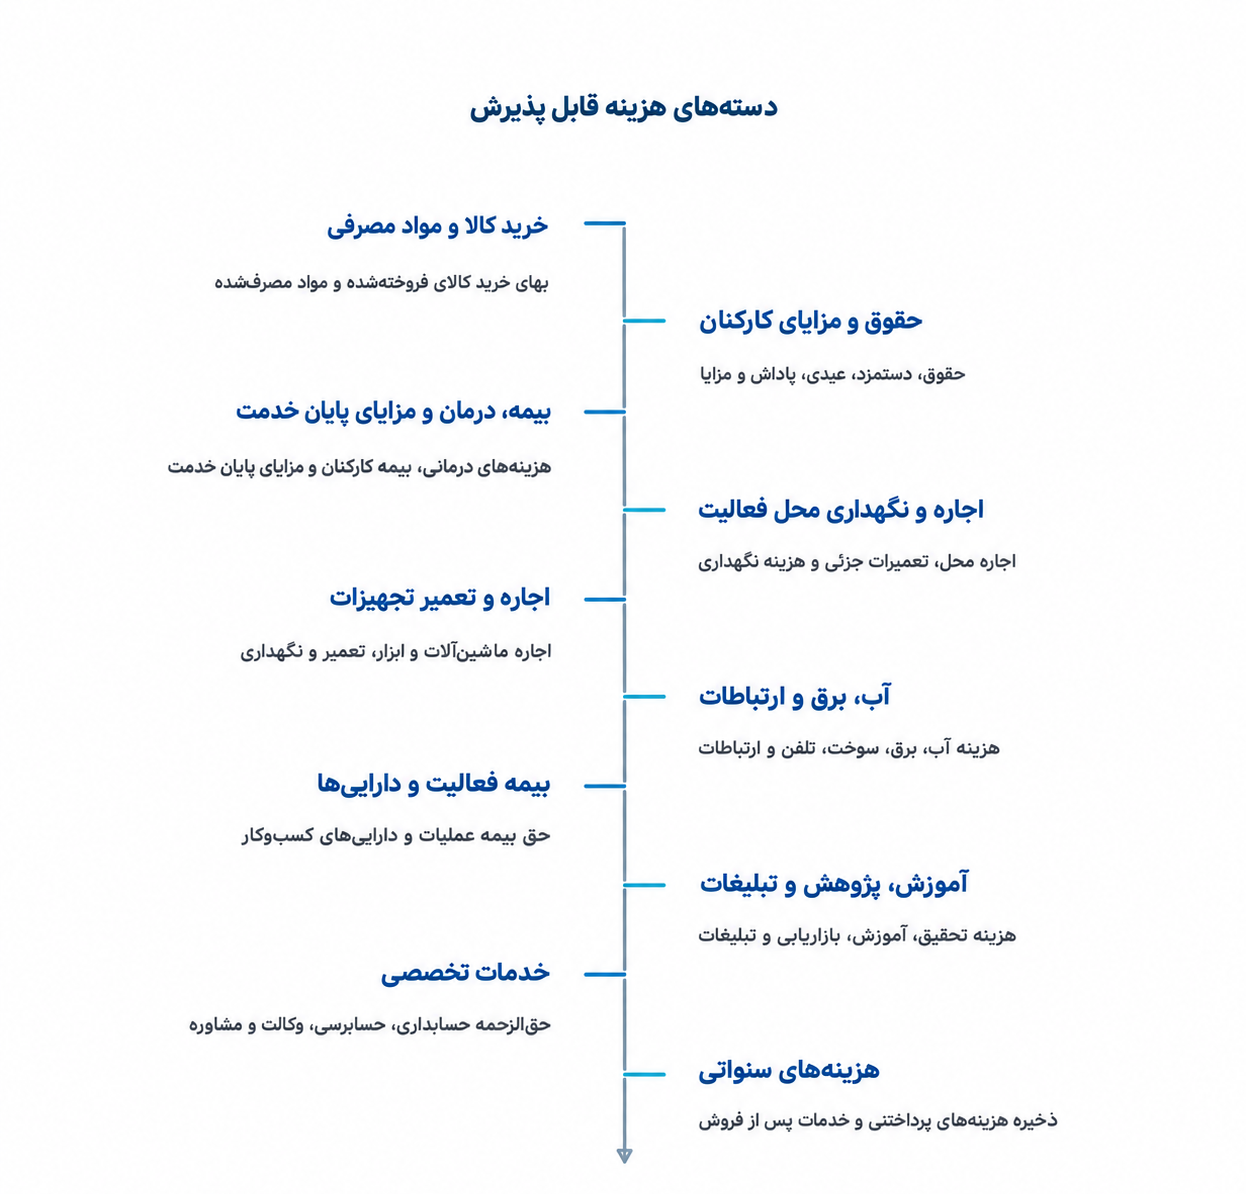
ماده ۱۴۸ قانون مالیاتهای مستقیم، هزینههای قابل قبول را در ۲۹ بند مشخص کرده است. برای مرور آسانتر، این موارد را در تصویر زیر دستهبندی کردهایم. پذیرش هر مورد، به رعایت شرایط عمومی ماده ۱۴۷ و ضوابط اختصاصی همان هزینه بستگی دارد.
خرید داراییهایی مانند ساختمان، خودرو و ماشینآلات را نباید با هزینه جاری یکسان دانست. بهای این داراییها معمولاً یکباره از درآمد کسر نمیشود؛ هزینه استهلاک داراییهای استهلاکپذیر، مطابق ماده ۱۴۹ و مقررات مربوط، قابل پذیرش است.
لیست هزینههای غیرقابل قبول مالیاتی
بعضی هزینهها طبق قانون قابل پذیرش نیستند؛ برخی دیگر نیز بهدلیل نداشتن مدارک کافی یا رعایتنکردن شرایط قانونی، در رسیدگی مالیاتی رد میشوند. مهمترین موارد را در جدول زیر میبینید:
| مورد | توضیح |
| موارد شخصی | مخارج شخصی و خانوادگیِ بیارتباط با فعالیت درآمدزا پذیرفته نمیشوند. |
| موارد فاقد مدارک | هزینههای بدون مدارک کافی برای اثبات وقوع، مبلغ یا ارتباط پذیرفته نمیشوند. |
| مالیات بر درآمد | مالیات بر درآمد مؤدی، هزینه قابلقبول موضوع بند ۷ ماده ۱۴۸ نیست. |
| مالیاتهای کسرشده | مالیات حقوق کارکنان که مؤدی از دیگران کسر میکند، پذیرفته نمیشود. |
| جرایم پرداختی | جرایم مالیاتی و دیگر جرایم پرداختی به دولت و شهرداریها قابل پذیرش نیستند. |
| درآمدهای معاف | هزینههای مربوط به درآمدهای معاف، نرخ صفر یا مقطوع از درآمد سایر فعالیتها کسر نمیشوند. |
| بیش از سقف قانونی | بخش مازاد هزینههای دارای سقف پذیرش، مگر مشمول استثنای قانونی باشد. |
| الزام بانکی | هزینههای مشمول تبصره ۳ ماده ۱۴۷، بدون پرداخت یا تسویه بانکی پذیرفته نمیشوند. |
| اشخاص حقیقی | حقوق و مزایای صاحب شغل، همسر و فرزندان تحت تکفل پذیرفته نمیشود؛ هزینه سفر و فوقالعاده مأموریت شغلی استثناست. |
شرایط پذیرش هزینههای تبلیغات بهعنوان هزینه قابل قبول مالیاتی
هزینه تبلیغات، بازاریابی و شرکت در نمایشگاهها، طبق بند ۸ ماده ۱۴۸ میتواند هزینه قابل قبول مالیاتی باشد؛ به شرط آنکه برای معرفی کالا یا خدمات مرتبط با فعالیت مؤدی انجام شده باشد و شرایط قانونی پذیرش هزینه را داشته باشد.
برای اثبات این ارتباط، بهتر است علاوه بر صورتحساب و مدارک پرداخت، مستندات اجرای تبلیغ را نیز نگهداری کنید؛ مانند قرارداد، نمونه محتوای منتشرشده، نشانی صفحه انتشار یا گزارش اجرای کمپین. این مدارک کمک میکنند مشخص شود چه خدمتی، در چه زمانی و با چه مبلغی دریافت کردهاید.
برای مثال، هزینه تبلیغ محصولات یک فروشگاه در وبسایت یا شبکههای اجتماعی، در صورت احراز شرایط قانونی میتواند پذیرفته شود. اما پرداخت هزینه تبلیغ فعالیت شخصی مدیر، بدون ارتباط با فعالیت مجموعه، چنین شرایطی ندارد.
دو مورد نیز ضوابط اختصاصی دارند:
- تبلیغات پیش از بهرهبرداری: طبق آییننامه بند ۸ ماده ۱۴۸، هزینه تبلیغات مربوط به کالا یا خدماتی که پیش از بهرهبرداری برای عرضه در آینده انجام میشود، طی ده سال از شروع فروش یا ارائه خدمات، به اقساط مساوی مستهلک میشود.
- تبلیغات صادراتی: طبق اصلاحیه سال ۱۴۰۲، هزینه بازاریابی، تبلیغات و نمایشگاهی برای صادرات کالا و خدمات، در این چارچوب زمانی پذیرفته میشود که درآمد مربوط، مشمول معافیت یا نرخ صفر مالیاتی نباشد.
هزینههای ورزشی قابل قبول مالیاتی چه شرایطی دارند؟
طبق بند ۱۰ ماده ۱۴۸، هزینههای فرهنگی، ورزشی و رفاهی کارگران که به وزارت تعاون، کار و رفاه اجتماعی پرداخت میشوند، تا سقف مشخصی قابل پذیرشاند. برای سال مالی شروعشده از ابتدای ۱۴۰۵، این سقف بهازای هر کارگر، ۵ میلیون ریال معادل ۵۰۰ هزار تومان است. این مبلغ، سقف مجموع پرداختهای فرهنگی، ورزشی و رفاهی موضوع این بند است، نه سقف جداگانه برای هرکدام.
برای مثال، اگر کارگاهی ۲۰ کارگر داشته باشد، سقف پذیرش پرداختهای مشمول این بند، با رعایت شرایط قانونی، مجموعاً ۱۰ میلیون تومان خواهد بود.
این حکم به معنای پذیرش خودکار هر هزینه ورزشی نیست. پرداخت مستقیم شهریه باشگاه کارکنان، خرید تجهیزات ورزشی یا حمایت مالی از یک تیم را نمیتوان صرفاً با استناد به بند ۱۰ پذیرفت؛ مبنای قانونی و شرایط هر مورد باید جداگانه بررسی شود.
حمایت از برخی برنامهها و طرحهای ورزشی نیز طبق بند «ت» ماده ۷۸ قانون برنامه هفتم و آییننامه آن، میتواند مشمول «اعتبار مالیاتی» شود. این اعتبار ضوابط و تأییدیههای اختصاصی دارد و هزینهای که از این مسیر بهعنوان اعتبار مالیاتی منظور شده، دوباره بهعنوان هزینه قابل قبول پذیرفته نمیشود.
بخشنامههای هزینههای قابل قبول مالیاتی و تغییرات مهم
علاوه بر مواد ۱۴۷ و ۱۴۸، بخشنامهها و مصوبات مرتبط نیز در پذیرش هزینهها نقش دارند. دو موضوع مهم، نحوه استناد به صورتحساب الکترونیکی و تغییر نصاب پرداخت بانکی است.
پذیرش هزینههای مستند به صورتحساب الکترونیکی
طبق بخشنامه شماره ۲۰۰/۱۴۰۴/۶۱ مورخ ۱۴۰۴/۰۶/۳۰، هزینه مستند به صورتحساب الکترونیکی، در صورت داشتن شرایط زیر، به دلیل «متعارف نبودن یا متکی نبودن به مدارک» برگشت داده نمیشود:
- صورتحساب در کارپوشه خریدار، توسط او یا بهصورت سیستمی تأیید شده باشد.
- وضعیت صورتحساب «ابطالشده» نباشد.
- مشمول موارد استثنایی مشخصشده در بخشنامه، مانند صورتحساب شرکتهای کاغذی و مجهولالمکان یا برخی معاملات شرکتهای وابسته برای استفاده از مزایای مالیاتی، نباشد.
این حکم به معنای پذیرش بیقیدوشرط هزینه نیست؛ سایر الزامات قانونی همچنان باید رعایت شوند. همچنین، نداشتن شرایط بالا بهتنهایی به معنای رد قطعی هزینه نیست و موضوع باید طبق مقررات بررسی شود.
تغییر نصاب الزام به پرداخت بانکی در سال ۱۴۰۵
طبق مصوبه هیئت وزیران مورخ ۱۴۰۴/۰۹/۱۲، نصاب تبصره ۳ ماده ۱۴۷ از ۲۰۰ میلیون ریال به ۴۰۰ میلیون ریال، معادل ۴۰ میلیون تومان افزایش یافته است. این نصاب برای سال مالی شروعشده از ابتدای ۱۴۰۵ اعمال میشود.
بنابراین، هزینههای پرداختی از این مبلغ به بالا، بهجز موارد تهاتری، باید از طریق سیستم بانکی پرداخت یا تسویه شوند.
تفاوت پذیرش هزینه با پذیرش اعتبار ارزش افزوده
پذیرش یک خرید بهعنوان هزینه مالیاتی، لزوماً به معنای پذیرش مالیات و عوارض آن بهعنوان اعتبار ارزش افزوده نیست. برای نمونه، بخشنامه مورخ ۱۴۰۴/۰۹/۱۲، پایان پذیرش اعتبار صورتحسابهای غیرالکترونیکی از ابتدای دی ۱۴۰۴ را از مهلت پذیرش آنها بهعنوان هزینه مالیاتی جدا کرده است.
طبق این بخشنامه، صورتحسابهای غیرالکترونیکی دارای مشخصات خریدار، با رعایت مقررات، تا بیست ماه پس از لازمالاجرا شدن قانون مالیات بر سوداگری و سفتهبازی، از حیث هزینه قابل قبول مالیاتی امکان پذیرش دارند.
جمعبندی
برای تشخیص هزینههای قابل قبول مالیاتی، هم نوع هزینه اهمیت دارد و هم مدارک و نحوه ثبت و پرداخت آن. فهرست ماده ۱۴۸ نقطه شروع بررسی است؛ پذیرش هر هزینه به رعایت شرایط ماده ۱۴۷ و مقررات اختصاصی آن نیز بستگی دارد.
بهتر است مدارک هزینهها را از زمان انجام معامله نگهداری کنید، مخارج شخصی را از هزینههای شغلی جدا کنید و ضوابط پرداخت بانکی و صورتحسابها را در نظر بگیرید. این کار، اثبات هزینهها در رسیدگی مالیاتی را آسانتر میکند و احتمال رد
شدن هزینههای واقعی را کاهش میدهد.
سؤالات متداول
آیا هزینههای قابل قبول مالیاتی فقط مخصوص شرکتهاست؟
خیر. صاحبان مشاغل نیز میتوانند با رعایت مقررات، هزینههای قابل قبول فعالیت خود را هنگام محاسبه درآمد مشمول مالیات منظور کنند. البته در روشهایی مانند مالیات مقطوع تبصره ماده ۱۰۰، مالیات بر اساس سازوکار همان روش تعیین میشود.
آیا رسید بانکی برای پذیرش هزینه کافی است؟
رسید بانکی، پرداخت وجه را نشان میدهد؛ اما لزوماً موضوع معامله و ارتباط آن با فعالیت مؤدی را اثبات نمیکند. بسته به نوع هزینه، مدارکی مانند صورتحساب، قرارداد و مستندات دریافت کالا یا خدمت نیز لازم است.
آیا هزینهای که هنوز پرداخت نشده، قابل پذیرش است؟
بله، در برخی موارد. پرداختنشدن وجه، بهتنهایی مانع پذیرش هزینه نیست. برای مثال، بند ۲۶ ماده ۱۴۸، ذخیره هزینههای پرداختنیِ قابل قبول مربوط به سال مورد رسیدگی را پیشبینی کرده است؛ مشروط به احراز شرایط قانونی.
آیا خرید تجهیزات، یکباره از درآمد کسر میشود؟
اگر خرید بهعنوان دارایی استهلاکپذیر شناسایی شود، بهای آن معمولاً یکباره هزینه نمیشود؛ هزینه استهلاک آن طبق ماده ۱۴۹ و مقررات مربوط، طی دورههای مقرر قابل پذیرش است.
اگر هزینهای در رسیدگی مالیاتی رد شد، چه کنیم؟
ابتدا دلیل رد هزینه را از گزارش رسیدگی بررسی کنید. اگر مدارک و مبنای قانونی برای پذیرش آن دارید، میتوانید با رعایت مهلت و تشریفات قانونی، به مالیات تعیینشده اعتراض و مستندات خود را ارائه کنید.