با رواج فروش اینترنتی و دریافت پول از طریق شماره کارت، مالیات کارتبهکارت به یکی از دغدغههای بسیاری از افراد و صاحبان کسبوکار تبدیل شده است. تصور رایج این است که هر مبلغ واریزی به حساب، مالیات دارد؛ در حالی که دلیل دریافت پول اهمیت دارد. وجهی که بابت فروش کالا یا خدمات دریافت میشود، در درآمد کسبوکار محاسبه خواهد شد؛ اما انتقال پول بین حسابهای خودتان یا بازپرداخت اصل قرض، درآمد شغلی نیست.
در سال ۱۴۰۵ نیز برای کارتبهکارت مالیات مستقلی با نرخ ثابت تعیین نشده است و مالیات بر اساس درآمد مشمول مالیات سالانه محاسبه میشود. در این مقاله، نحوه محاسبه مالیات، سقف گردش حساب، مقررات مربوط به حسابهای بانکی و وضعیت واریزیهای ۱۰ و ۱۰۰ میلیون تومانی را با مثال توضیح میدهیم.
مالیات کارت به کارت چیست؟
«مالیات کارت به کارت» نام رایجی برای مالیات درآمدی است که از راه کارتبهکارت دریافت شده است. برای تشخیص وضعیت یک واریزی، باید ببینید پول در برابر چه چیزی به حساب آمده است:
| دلیل واریز | اثر آن بر درآمد شغلی |
| پرداخت هزینه کالا یا خدمات از سوی مشتری | بخشی از فروش کسبوکار است. |
| بازپرداخت اصل پولی که قرض دادهاید | فروش یا درآمد شغلی نیست. |
| انتقال پول بین حسابهای خودتان | فروش تازهای ایجاد نمیکند. |
| برگشت وجه یک خرید لغوشده | درآمد حاصل از فروش شما نیست. |
برای نمونه، اگر مشتری ۱۰ میلیون تومان بابت سفارش به کارت فروشنده بفرستد، این مبلغ فروش است. اگر همان ۱۰ میلیون تومان بازپرداخت اصل قرض باشد، موضوع مالیات بر درآمد آن فروشنده نیست. طبق ماده ۹۴ قانون مالیاتهای مستقیم، مبنای مالیات مشاغل، فروش و سایر درآمدهای مربوط پس از کسر هزینهها و استهلاکات قابل قبول است.
قانون جدید مالیات کارت به کارت در سال ۱۴۰۵
تغییر مهم به نحوه بررسی حسابهای بانکی مربوط است. بر اساس ماده ۱۰ اصلاحشده قانون پایانههای فروشگاهی و سامانه مؤدیان، واریزیهای حساب تجاری مرتبط با فعالیت صاحب حساب محسوب میشوند. واریزی به حساب تجاری متصل به کارتخوان یا درگاه پرداختِ عرضهکننده کالا و خدمت نیز فروش محسوب میشود. پس دریافت پول مشتری با کارتبهکارت، آن فروش را از اطلاعات فعالیت اقتصادی خارج نمیکند.
این ماده برای برخی حسابهای غیرتجاری هم حکم دارد: اگر تعداد و مجموع واریزیهای بدون صورتحساب الکترونیکی متناظر از حدنصابهای تعیینشده عبور کند، ممکن است آن مبالغ درآمد تلقی شوند. صاحب حساب حق دارد با ارائه مدارک، به درآمدی محسوب شدن واریزیها اعتراض کند.
مالیات کارت به کارت از کی اجرایی میشود؟
مالیات بر درآمد کسبوکار از قبل وجود داشته و تاریخ شروع جداگانهای برای «مالیات کارت به کارت» تعیین نشده است. اصلاح ماده ۱۰ در قانون مصوب ۱۴۰۴ آمده؛ این قانون از ۱۳ شهریور ۱۴۰۴ لازمالاجرا شده است. اجرای تکالیفی که در خود قانون به راهاندازی بستر اجرایی وابسته شدهاند، تابع همان شرط است.
سقف گردش حساب مجاز در سال ۱۴۰۵ چقدر است؟
برای مالیات، یک سقف سالانه عمومی با عنوان «گردش حساب بدون مالیات» وجود ندارد. ممکن است بخش بزرگی از گردش یک حساب، انتقال بین حسابهای خود فرد باشد و فروش تازهای ایجاد نکند. در مقابل، واریزی کمتر به همان حساب میتواند بابت فروش کالا باشد و باید در اطلاعات کسبوکار ثبت شود.
عدد «۱۰۰ واریز و ۳۵ میلیون تومان در ماه» که گاهی در پاسخ به این سؤال نقل میشود، مربوط به معیار مطرحشده در سال ۱۴۰۱ برای شناسایی حسابهای مشکوک به تجاری است؛ سقف معافیت مالیاتی سال ۱۴۰۵ نیست. ماده ۱۰ اصلاحشده برای حسابهای غیرتجاری از حدنصاب تعداد و مبلغ واریزی صحبت میکند و تعیین آن را به وزارت امور اقتصادی و دارایی سپرده است؛ خود ماده، یک رقم ثابت سالانه برای همه حسابها اعلام نمیکند. سقف بانکی انجام کارتبهکارت هم موضوع دیگری است و نباید با سقف مالیاتی اشتباه گرفته شود.
نحوه محاسبه مالیات کارت به کارت
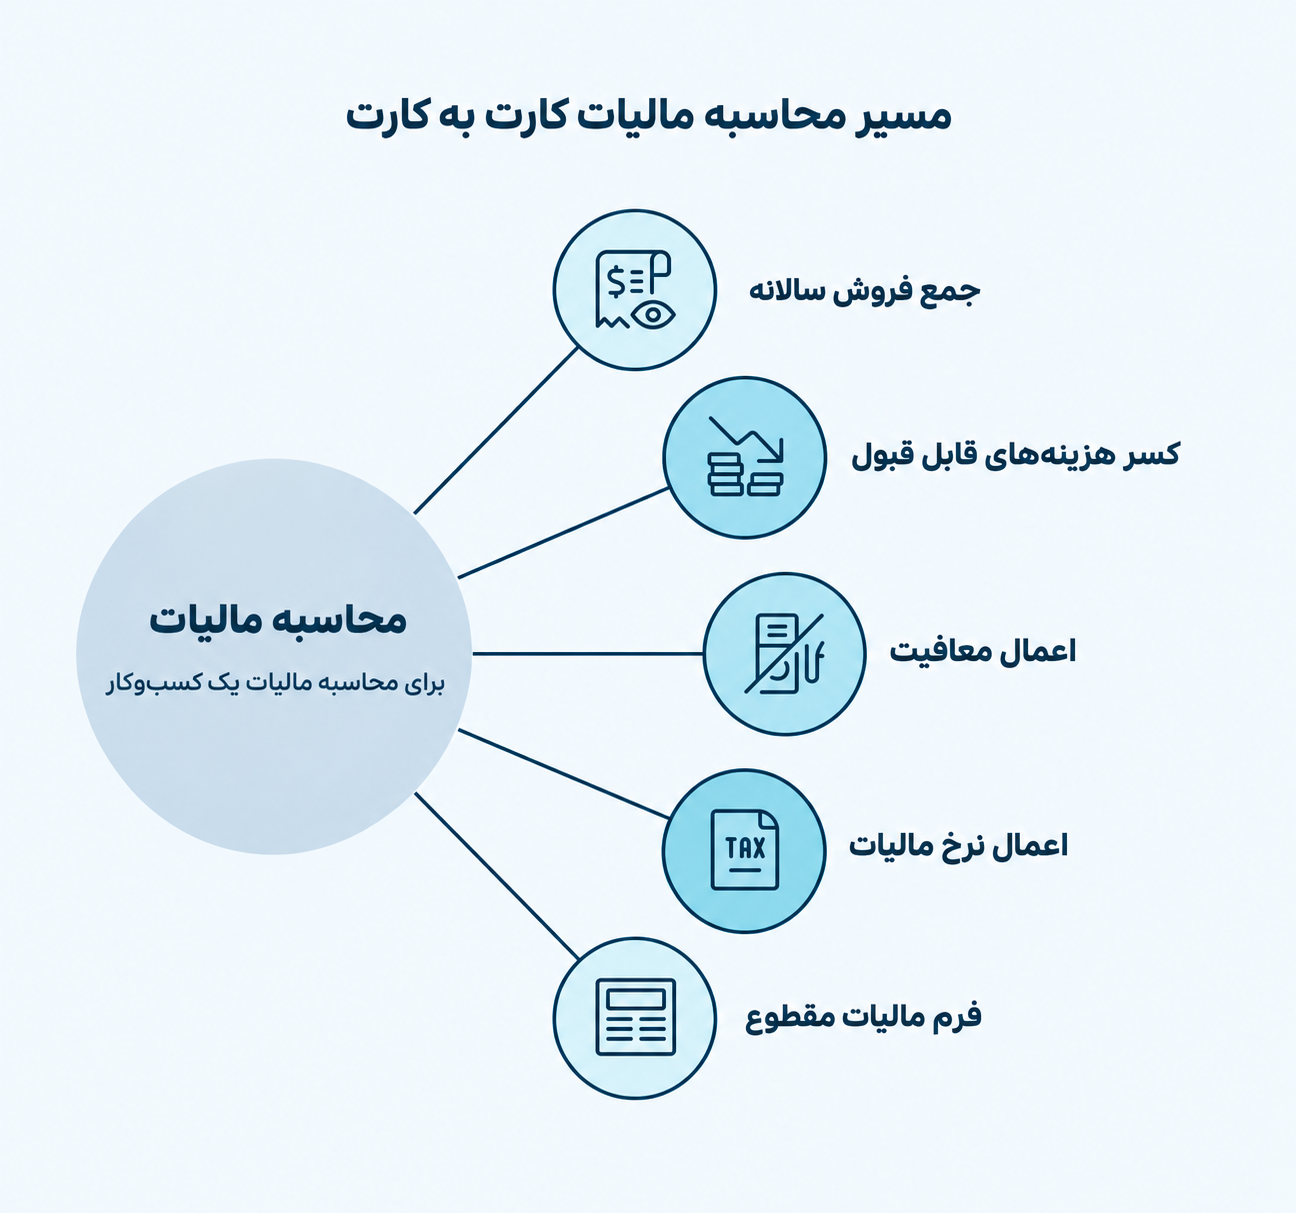
برای محاسبه مالیات یک کسبوکار، کارتبهکارتهای مشتریان را جدا از بقیه فروشها مشمول نرخ دیگری نمیکنند. مسیر محاسبه به این شکل است:
۱. فروش سالانه را جمع کنید: دریافتی از مشتریان، چه با کارتبهکارت باشد چه با کارتخوان، درگاه یا روشهای دیگر، در فروش فعالیت قرار میگیرد.
۲. هزینهها و معافیتهای قابل اعمال را در نظر بگیرید: هزینههای قابل قبول و استهلاکات از درآمد مربوط کسر میشوند و سپس معافیت قانونی، در صورت داشتن شرایط، اعمال میشود.
۳. نرخ مالیات را بر درآمد مشمول مالیات اعمال کنید: نتیجه، مالیات درآمد فعالیت در آن سال است؛ نه مالیات یک واریزی مشخص.
به زبان ساده: فروش و سایر درآمدهای شغلی − هزینههای قابل قبول و معافیت قابل اعمال = درآمد مشمول مالیات. اگر مؤدی از فرم مالیات مقطوع تبصره ماده ۱۰۰ استفاده کند، مبلغ مالیات طبق سازوکار همان فرم تعیین میشود و نباید این فرمول ساده را جایگزین محاسبه آن دانست.
مالیات کارت به کارت چند درصد است؟
برای صاحبان مشاغل حقیقی، نرخ مالیات بر درآمد مشمول مالیات سالانه در سال ۱۴۰۵ پلکانی است: ۱۵، ۲۰ و ۲۵ درصد. هر نرخ فقط به بخش درآمد همان پله تعلق میگیرد. نرخ عمومی اشخاص حقوقی طبق ماده ۱۰۵ قانون مالیاتهای مستقیم ۲۵ درصد است؛ البته معافیتها و احکام خاص هر پرونده باید جداگانه بررسی شوند.
جدول مالیات کارت به کارت ۱۴۰۵
این جدول نرخ مالیات بر درآمد مشمول مالیات مشاغل حقیقی را نشان میدهد، نه درصدی که از مبلغ کارتبهکارت کسر شود:
| درآمد مشمول مالیات سالانه | نرخ مالیات همان بخش |
| تا ۴۰۰ میلیون تومان | ۱۵٪ |
| مازاد ۴۰۰ تا ۸۰۰ میلیون تومان | ۲۰٪ |
| مازاد ۸۰۰ میلیون تومان | ۲۵٪ |
برای مثال، اگر درآمد مشمول مالیات سالانه شخصی پس از کسر هزینهها و معافیتهای قابل اعمال ۵۰۰ میلیون تومان باشد، مالیات آن با فرض نبود تخفیف یا حکم خاص، ۸۰ میلیون تومان است: ۶۰ میلیون تومان برای ۴۰۰ میلیونِ پله اول و ۲۰ میلیون تومان برای ۱۰۰ میلیونِ پله دوم. این مبلغ به کل درآمد مشمول مالیات سال مربوط است، حتی اگر بخشی از فروشها با کارتبهکارت دریافت شده باشد.
مالیات کارت به کارت ۱۰ میلیون و ۱۰۰ میلیون چقدر است؟
هر ده میلیون کارت به کارت، مبلغ مالیات ثابتی ندارد. پاسخ عددی به هزینههای آن فروش، درآمد سالانه و معافیتهای قابل اعمال بستگی دارد. جدول زیر نشان میدهد چگونه یک فروش میتواند بر مالیات سالانه اثر بگذارد.
در هر دو مثال فرض کردهایم هزینهها قابل قبولاند، معافیتها پیشتر در محاسبه سالانه اعمال شدهاند و سود حاصل از این فروشها در پله ۱۵ درصد قرار میگیرد:
| دریافتی بابت فروش | هزینه مرتبط | افزوده به درآمد مشمول مالیات | اثر نمونه بر مالیات سالانه |
| ۱۰ میلیون تومان | ۸ میلیون تومان | ۲ میلیون تومان | ۳۰۰ هزار تومان |
| ۱۰۰ میلیون تومان در مجموع چند واریزی | ۷۰ میلیون تومان | ۳۰ میلیون تومان | ۴ میلیون و ۵۰۰ هزار تومان |
پس مالیات کارت به کارت ۱۰ میلیون تومان الزاماً ۳۰۰ هزار تومان نیست و برای ۱۰۰ میلیون تومان هم الزاماً ۴ میلیون و ۵۰۰ هزار تومان نخواهد بود؛ اینها نتیجه فرضهای مشخص جدولاند. اگر هرکدام از این مبالغ بازپرداخت اصل قرض یا انتقال بین حسابهای خودتان باشد، از بابت همان واریزی، فروش و مالیات بر درآمد شغلی ایجاد نمیشود.
برای واریزیهای غیرشغلی چه مدارکی نگه داریم؟
اگر در حسابی که برای کسبوکار استفاده میکنید واریزی شخصی هم دارید، منشأ آن را قابل پیگیری نگه دارید. برای انتقال بین حسابهای خودتان، رسید و مشخصات هر دو حساب مفید است؛ برای بازپرداخت قرض، رسید پرداخت اولیه و مدرک بازپرداخت؛ و برای برگشت وجه خرید، سند خرید و استرداد آن. جدا نگهداشتن حساب فعالیت از دریافتهای شخصی نیز بررسی گردش حساب را سادهتر میکند.
یک نکته مربوط به رسیدگی عملکرد ۱۴۰۴ در سال ۱۴۰۵ است: طبق بند ۱۶ دستورالعمل مالیات مقطوع مشاغل، مؤدیان مشمول میتوانند مبالغ غیرتجاریِ حسابهای مشکوک به تجاری را در فرایند فرم تبصره ماده ۱۰۰ یا اظهارنامه پیشفرض مشخص کنند تا از محاسبات آنها کسر شود. سازمان امور مالیاتی میتواند بعداً مدارک مربوط به این مبالغ را بررسی کند.
سؤالات متداول
آیا بانک هنگام کارت به کارت، مالیات از حساب کم میکند؟
خیر. مالیات بر درآمد در لحظه انتقال وجه از حساب کسر نمیشود. مبلغی که ممکن است هنگام انتقال بپردازید، کارمزد بانکی است و با مالیات تفاوت دارد.
آیا کسی که پول را کارت به کارت میکند هم باید مالیات بدهد؟
صرفِ پرداخت پول، برای فرستنده مالیات کارتبهکارت ایجاد نمیکند. موضوع این مقاله بیشتر به دریافتکننده وجه مربوط است؛ یعنی زمانی که پول را بابت فروش کالا یا ارائه خدمات میگیرد.
اگر مشتری پول را به کارت همسر یا شخص دیگری واریز کند، فروش از محاسبه مالیات خارج میشود؟
خیر. تغییر حساب مقصد، ماهیت فروش را تغییر نمیدهد. بهتر است صاحب کسبوکار بتواند ارتباط مبلغ دریافتی با فروش خود و علت واریز آن به حساب شخص دیگر را با مدارک توضیح دهد.
اگر سفارش لغو شود و پول به مشتری برگردد، تکلیف واریزی چیست؟
رسید دریافت پول و بازپرداخت آن را نگه دارید و فروش ثبتشده را مطابق مقررات اصلاح یا ابطال کنید. به این ترتیب، مشخص است که مبلغ دریافتی به فروش نهایی تبدیل نشده است.
اگر واریزی شخصی بهاشتباه جزو درآمد کسبوکار حساب شود، چه باید کرد؟
مدارک منشأ پول، مانند رسید انتقال بین حسابهای خودتان یا اسناد قرض، را ارائه کنید. در فرایند رسیدگی عملکرد ۱۴۰۴ که در سال ۱۴۰۵ انجام میشود نیز برای مؤدیان مشمول، امکان اعلام مبالغ غیرتجاریِ حسابهای مشکوک به تجاری در فرم تبصره ماده ۱۰۰ یا اظهارنامه پیشفرض پیشبینی شده است.