
عدول در لغت به معنای رویگردانی یا فراتر رفتن از یک حد است؛ در سامانه مؤدیان هم این واژه برای عبور از حد مجاز فروش به کار میرود. در این سامانه، عدول و عدم عدول نشان میدهند مبلغ صورتحساب نسبت به حد مجاز فروش باقیمانده فروشنده چه وضعیتی دارد. اگر مبلغ صورتحساب از باقیمانده حد مجاز بیشتر باشد، صورتحساب با تگ «عدول» ثبت میشود؛ در غیر این صورت، تگ «عدم عدول» میگیرد. در ادامه، با مفهوم حد مجاز فروش، علت ایجاد عدول، آثار آن و مراحل رفع این وضعیت آشنا میشویم.
حد مجاز فروش در سامانه مؤدیان چیست؟
حد مجاز فروش سقفی است که برای مجموع مبلغ صورتحسابهای الکترونیکی صادرشده توسط مؤدی در هر دوره مالیاتی در نظر گرفته میشود. این حد بر اساس سوابق و اطلاعات مالیاتی مؤدی و مطابق مقررات مربوط تعیین میشود و در کارپوشه سامانه مؤدیان قابل مشاهده است.
برای مؤدیانی که سابقه مالیاتی دارند، حد مجاز فروش بر اساس فروش اظهارشده در دوره مشابه سال قبل که مالیات آن پرداخت شده یا ترتیب پرداخت آن داده شده است، و با رعایت ضوابط مربوط به معافیت سالانه موضوع ماده ۱۰۱ قانون مالیاتهای مستقیم محاسبه میشود.
بر اساس مقررات، جمع صورتحسابهای الکترونیکی صادرشده در هر دوره مالیاتی، با رعایت شرایط مقرر، نمیتواند از پنج برابر فروش اظهارشده دوره مشابه سال قبل بیشتر باشد. برای واحدهای تازهتأسیس یا واحدهای فاقد سابقه مالیاتی نیز حد مجاز بر اساس ضوابط و سقف تعیینشده در مقررات مربوط محاسبه میشود.
بنابراین، حد مجاز فروش یک عدد ثابت برای همه مؤدیان نیست و میتواند با توجه به سوابق و شرایط مالیاتی هر مؤدی متفاوت باشد.
چه عواملی میتوانند باعث افزایش حد مجاز فروش شوند؟
حد مجاز فروش در شرایط و از مسیرهای پیشبینیشده در مقررات میتواند افزایش پیدا کند. مهمترین عوامل مؤثر بر افزایش آن عبارتاند از :
- پرداخت بدهی مالیاتی دوره متناظر سال قبل یا ترتیب پرداخت آن؛
- پرداخت نقدی مالیات و عوارض یا ارائه تضمین مطابق ضوابط؛
- ثبت و تأیید برخی صورتحسابهای خرید نقدی در دوره جاری؛
- پرداخت بدهی مرتبط با برخی معاملات نسیه مطابق شرایط مقرر؛
- ثبت اطلاعات مربوط به واردات کالا در سامانه و کارپوشه.
میزان و نحوه اثرگذاری هر یک از این موارد به شرایط مؤدی و ضوابط مربوط بستگی دارد. بنابراین، پیش از اقدام، وضعیت حد مجاز در کارپوشه باید بررسی شود.
نحوه افزایش حد مجاز فروش در سامانه مؤدیان
اگر حد مجاز فروش برای ادامه فعالیت کافی نباشد، مؤدی میتواند در صورت فراهم بودن شرایط قانونی، درخواست افزایش حد مجاز را از طریق کارپوشه سامانه مؤدیان ثبت کند.
بهطور کلی، مسیر اقدام شامل بررسی وضعیت حد مجاز، فراهمکردن یکی از شرایط مقرر برای افزایش آن و ثبت درخواست از طریق کارپوشه است.
پس از ثبت درخواست و اعمال افزایش حد مجاز، وضعیت صورتحسابهایی که به دلیل کمبود حد مجاز دچار مشکل شدهاند نیز باید مطابق مقررات بررسی و در صورت نیاز اصلاح شود.
عدول در سامانه مؤدیان یعنی چه؟
اگر مبلغ یک صورتحساب الکترونیکی بیشتر از باقیمانده حد مجاز فروشنده باشد، آن مبلغ از حد مجاز کم نمیشود، اما صورتحساب با برچسب «عدول» ثبت خواهد شد. در این حالت، برای اینکه خریدار بتواند از اعتبار مالیاتی استفاده کند، فروشنده باید بعد از افزایش حد مجاز، یک صورتحساب اصلاحی صادر کند.
به زبان ساده، اگر بخشی از حد مجاز فروشنده قبلاً استفاده شده باشد و مبلغ صورتحساب جدید از مقدار باقیمانده بیشتر شود، صورتحساب وارد وضعیت عدول خواهد شد.
به صورتحسابهای الکترونیکی صادره بیش از حدمجاز فروش اعتبار مالیاتی تعلق نمیگیرد و در این شرایط، غیرفعال بودن کارپوشه مؤدی فروشنده به دلیل تکمیل حدمجاز از طریق سازوکارهای معین به اطلاع فروشنده و خریدار خواهد رسید.
زمانی که فروشنده از حد مجاز خود عبور کرده باشد، روی صورتحساب تگ عدول ثبت میشود و به خریدار اعتباری تعلق نمیگیرد.
اگر روش تسویه صورتحساب نسیه باشد، تا زمان تایید توسط خریدار یا تایید سیستمی به صورت نقدی تلقی میشود و به اندازه کل مبلغ از حد مجاز فروشنده کسر میشود.
اهمیت این اقدام در سامانه مودیان به دلایل زیر است:
- هنگامی که تگ عدول بر صورتحساب ثبت شده باشد اعتبار مالیاتی به خریدار تعلق نمیگیرد.
- وضعیت کارپوشه به غیر مجاز موقت تغییر مییابد.
- تمامی شرکتهای معتمد و شناسههای یکتا در کارپوشه سامانه مؤدیان به دلیل غیر مجاز بودن غیرفعال میشوند.
علت عدول در سامانه مؤدیان چیست؟
علت عدول در سامانه مؤدیان، کافی نبودن حد مجاز فروش باقیمانده برای صورتحساب صادرشده است. به بیان ساده، زمانی که مبلغ صورتحساب جدید از سقف قابل استفاده فروشنده بیشتر باشد، صورتحساب با تگ عدول ثبت میشود.
بنابراین، برای بررسی علت عدول باید ابتدا میزان حد مجاز فروش و مقدار استفادهشده از آن در کارپوشه بررسی شود.
عواملی مانند پرداخت بدهی مالیاتی، پرداخت نقدی یا ارائه تضمین، برخی خریدهای تأییدشده و ثبت اطلاعات مربوط به واردات، در چارچوب مقررات میتوانند در افزایش حد مجاز فروش مؤثر باشند.
عدول از حد مجاز فروش چه اثری دارد؟
مهمترین موضوع در زمان ثبت صورتحساب با وضعیت عدول، اثر آن بر اعتبار مالیاتی خریدار است.
مطابق مقررات مربوط به حد مجاز فروش، اعتبار مالیاتی صورتحساب دارای تگ عدول برای خریدار قابل پذیرش نیست؛ حتی اگر خریدار آن را تأیید کرده باشد بنابراین، خریدار باید وضعیت صورتحساب را در کارپوشه خود بررسی کند و صرفاً بر اساس تأیید صورتحساب، وجود اعتبار مالیاتی را مفروض نگیرد.
از طرف دیگر، فروشنده نیز باید وضعیت حد مجاز خود را بررسی و در صورت امکان نسبت به افزایش آن و اصلاح وضعیت صورتحساب اقدام کند.
اصلاح فاکتور عدولشده چگونه انجام میشود؟
اگر صورتحساب شما به دلیل کافی نبودن حد مجاز فروش با تگ «عدول» ثبت شده باشد، افزایش حد مجاز بهتنهایی برای رفع مشکل آن کافی نیست. ابتدا باید حد مجاز فروش خود را افزایش دهید و پس از اعمال افزایش، برای صورتحساب موردنظر، صورتحساب اصلاحی بدون تغییر در اطلاعات معامله صادر کنید.
برای مثال، فرض کنید صورتحسابی به مبلغ ۱۰۰ میلیون تومان صادر کردهاید، اما حد مجاز فروش باقیمانده شما کافی نبوده و صورتحساب تگ عدول گرفته است. پس از افزایش حد مجاز، باید با ارجاع به همان صورتحساب، یک صورتحساب اصلاحی صادر کنید. اگر هدف فقط رفع عدول است، نیازی به تغییر کالا یا خدمت، تعداد و مبلغ معامله نیست.
پس از ارسال صورتحساب اصلاحی، وضعیت آن را در کارپوشه بررسی کنید تا از ثبت آن با وضعیت «عدم عدول» مطمئن شوید. خریدار نیز باید صورتحساب اصلاحی را در کارپوشه خود بررسی و در صورت صحت اطلاعات، تأیید کند تا با رعایت سایر شرایط قانونی، امکان استفاده از اعتبار مالیاتی آن فراهم شود.
تکلیف خریدار در صورت ثبت صورتحساب با وضعیت عدول چیست؟
وقتی فروشنده صورتحسابی را بیش از حد مجاز فروش خود صادر میکند، صورتحساب با وضعیت عدول در سامانه ثبت میشود و خریدار باید وضعیت آن را در کارپوشه خود بررسی کند.
تأیید صورتحساب بهتنهایی به معنای ایجاد اعتبار مالیاتی برای خریدار نیست. در صورتحسابهای دارای وضعیت عدول، اعتبار مالیاتی خریدار مطابق مقررات مربوط به حد مجاز فروش قابل پذیرش نخواهد بود.
در این شرایط، خریدار باید از فروشنده بخواهد پس از افزایش حد مجاز فروش، صورتحساب اصلاحی بدون تغییر در اطلاعات معامله صادر کند. سپس خریدار باید صورتحساب اصلاحی را در کارپوشه خود بررسی و در صورت صحت اطلاعات، تأیید کند.
اگر صورتحساب نسیه باشد، حد مجاز فروش چگونه محاسبه میشود؟
در صورتحسابهای نسیه یا نقدیـنسیه، نحوه محاسبه حد مجاز فروش به تأیید صورتحساب و ثبت پرداختهای آن بستگی دارد. بنابراین، صرف انتخاب روش تسویه «نسیه» هنگام صدور صورتحساب کافی نیست.
تا زمانی که نسیه بودن معامله در سامانه به تأیید نرسیده باشد، صورتحساب میتواند برای فروشنده نقدی محسوب شود و کل مبلغ آن در محاسبات حد مجاز فروش دوره صدور اثر بگذارد. به همین دلیل، پیگیری تأیید صورتحساب توسط خریدار اهمیت دارد.
پس از تأیید معامله نسیه، بخش پرداختنشده در دوره پرداخت و پس از ثبت و تأیید اطلاعات پرداخت توسط طرفین، در محاسبات حد مجاز لحاظ میشود. در صورتحساب نقدیـنسیه نیز بخش نقدی در زمان صدور و بخش نسیه مطابق پرداختهای ثبتشده و تأییدشده محاسبه میشود.
برای مثال، فرض کنید مبلغ فروش، بدون احتساب مالیات و عوارض، ۱۰۰ میلیون تومان است که ۳۰ میلیون تومان آن نقدی و ۷۰ میلیون تومان نسیه است. پس از تأیید صورتحساب، بخش نقدی ۳۰ میلیون تومانی در محاسبات حد مجاز دوره صدور لحاظ میشود. اگر ۷۰ میلیون تومان باقیمانده در دوره بعد پرداخت و اطلاعات پرداخت آن ثبت و تأیید شود، این بخش در محاسبات حد مجاز همان دوره پرداخت منظور خواهد شد.

اعتبار مالیاتی چگونه به خریدار تعلق میگیرد؟
در صورتحسابهای الکترونیکی که اطلاعات خریدار در آنها ثبت شده است، صورتحساب پس از ارسال به سامانه مؤدیان در کارپوشه خریدار قرار میگیرد. خریدار میتواند اطلاعات صورتحساب را بررسی و مطابق ضوابط نسبت به آن واکنش نشان دهد.
تأیید صورتحساب، در صورت وجود شرایط قانونی، یکی از مراحل لازم برای شناسایی اعتبار مالیاتی خرید است. با این حال، وضعیت صورتحساب و رعایت الزامات مربوط به حد مجاز فروش نیز باید در نظر گرفته شود.
بنابراین، اگر صورتحساب با تگ عدول ثبت شده باشد، تأیید آن توسط خریدار بهتنهایی موجب ایجاد اعتبار مالیاتی نخواهد شد.
عدم عدول در سامانه مؤدیان
اگر مبلغ صورتحساب الکترونیکی از باقیمانده حدمجاز کمتر یا برابر با آن باشد، به میزان مبلغ صورتحساب الکترونیکی موردنظر از باقیمانده حدمجاز فروشنده کسر و صورتحساب الکترونیکی برچسب «عدم عدول از حدمجاز» خواهد گرفت.
زمانی که حد مجاز فروش از حد تعیین شده توسط سازمان عبور نکرده باشد، صورتحساب دارای تگ عدم عدول است و خریدار میتواند صورتحساب را تایید کند.
پس از تایید خریدار، اعتبار مالیاتی دریافت شده و برای فروشنده نیز بدهی مالیاتی ثبت میشود.
| وضعیت | مفهوم |
|---|---|
| عدم عدول | مبلغ صورتحساب از حد مجاز فروش باقیمانده بیشتر نیست. |
| عدول | مبلغ صورتحساب از حد مجاز فروش باقیمانده بیشتر است. |
نحوه افزایش حد مجاز فروش در سامانه مؤدیان
برای افزایش حد مجاز فروش، وارد کارپوشه سامانه مؤدیان شوید و از منوی «سایر درخواستها»، گزینه «افزایش حد مجاز فروش» را انتخاب کنید. سپس متناسب با روش انتخابی، اطلاعات خواستهشده را تکمیل و درخواست خود را ثبت کنید.
پس از انجام مراحل، میزان حد مجاز باقیمانده را در کارپوشه بررسی کنید؛ ثبت درخواست بهتنهایی به معنای اعمال افزایش حد مجاز نیست. اگر صورتحسابی از قبل تگ عدول گرفته باشد، پس از افزایش حد مجاز باید صورتحساب اصلاحی بدون تغییر در اطلاعات معامله صادر کنید
چه چیزهایی باعث افزایش حد مجاز ماده ۶ میشود؟
ماده ۶ قانون پایانههای فروشگاهی و سامانه مؤدیان، مبنای تعیین حد مجاز فروش مؤدیان است. این حد مجاز میتواند در طول دوره مالیاتی افزایش پیدا کند. در ادامه، بررسی میکنیم چه عواملی باعث افزایش آن میشوند
- پرداخت بدهیهای قدیمی: اگر بخشی از مالیات دوره مشابه سال قبل هنوز پرداخت نشده و حالا در این دوره پرداخت یا ترتیب پرداخت آن داده شود ، از تاریخ ثبت پرداخت در کارپوشه، حد مجاز شما بالا میرود.
- پرداخت نقدی یا ارائه تضمین: هر پرداخت نقدی یا ارائه تضمین اضافه، سقف حد مجاز را بیشتر میکند (از تاریخ ثبت در کارپوشه).
- خرید نقدی با صورتحساب الکترونیکی تأیید شده: اگر در این دوره خرید نقدی انجام دهید و صورتحساب الکترونیکی آن توسط خریدار تأیید شود، اعتبارش به حساب میآید (به شرط فعال بودن کارپوشه و داشتن حد مجاز فروش توسط فروشنده).
- پرداخت بدهیهای نسیه دوره قبل: اگر خریدهای نسیه قبلی را در این دوره پرداخت کنید و طرفین معامله آن را تأیید کنند، حد مجاز افزایش مییابد (باز هم به شرط فعال بودن کارپوشه و داشتن حد مجاز فروش).
- واردات کالا: هر واردات کالا که در کارپوشه ثبت شده باشد، از تاریخ رسید گمرک باعث افزایش حد مجاز میشود.
علت عدول در سامانه مؤدیان
سازمان امور مالیاتی تگی را برای حد مجاز فروشنده تخصیص داده و پس از ثبت صورتحساب در کارپوشه سامانه مؤدیان، این تگ را روی صورتحساب ثبت میکند.
در صورتی که فروشنده از حد مجاز فروش خود عبور نکرده باشد، صورتحساب تگ عدم عدول دریافت میکند و خریدار میتواند از اعتبار این صورتحساب بهرهمند شود. در صورتی که فروشنده از حد مجاز خود عبور کرده باشد، صورتحساب تگ عدول دریافت نموده و خریدار نمیتواند از اعتبار مالیاتی این صورتحساب بهرهمند شود.
علت عدول در سامانه مؤدیان، عبور از حد مجاز است. بنابراین، فروشنده برای رفع مشکل عدول در سامانه مؤدیان باید اقدام به افزایش حد مجاز خود نماید و سپس صورتحساب اصلاحی بدون تغییر در اطلاعات معامله صادر کند. افزایش حد مجاز از طریق کارپوشه سامانه مؤدیان، منوی «سایر درخواستها»، زیرمنوی «افزایش حد مجاز» انجام شده و نیازی به مراجعه حضوری ندارد.
حد مجاز فروش چگونه تعیین میشود؟
حد مجاز فروش مؤدیان مالیاتی (به جز واحدهای تازهتأسیس یا کسانی که پرونده مالیاتی ندارند)، بر اساس یکی از این دو معیار تعیین میشود:
-
میزان فروش اظهارشده در سال قبل که مالیات آن پرداخت یا ترتیب پرداخت آن داده شده است.
-
پنج برابر معافیت ماده ۱۰۱ قانون مالیاتهای مستقیم.
هرکدام از این دو رقم که بیشتر باشد، به عنوان حد مجاز فروش محاسبه شده و در کارپوشه مؤدی نمایش داده میشود.
تکلیف خریدار در صورت فروش بیش از حد مجاز
وقتی فروشنده بیشتر از سقف مجاز خودش فروش انجام دهد و صورتحساب الکترونیکی را در سامانه مودیان ثبت کند، خریدار دو انتخاب دارد:
- تأیید صورتحساب: اگر خریدار صورتحساب را تأیید کند (یا به صورت سیستمی تأیید شود)، طبق ماده ۶ هیچ اعتباری برای خریدار در نظر گرفته نمیشود.
- رد صورتحساب: اگر خریدار صورتحساب را رد کند، اون صورتحساب برای فروشنده به عنوان فروش نقدی محسوب میشود و مالیاتش از فروشنده مطالبه میشود. در این حالت هم برای خریدار هیچ اعتباری ثبت نمیشود.
در هر دو حالت، خریدار عملاً اعتباری به دست نمیآورد. وظیفه اصلی بر دوش فروشنده است؛ او باید بعد از افزایش حد مجاز فروش، یک صورتحساب اصلاحی صادر کند تا همه چیز مطابق مقررات ماده ۶ قانون پایانههای فروشگاهی و سامانه مودیان باشد.
رفع عدول در سامانه مؤدیان
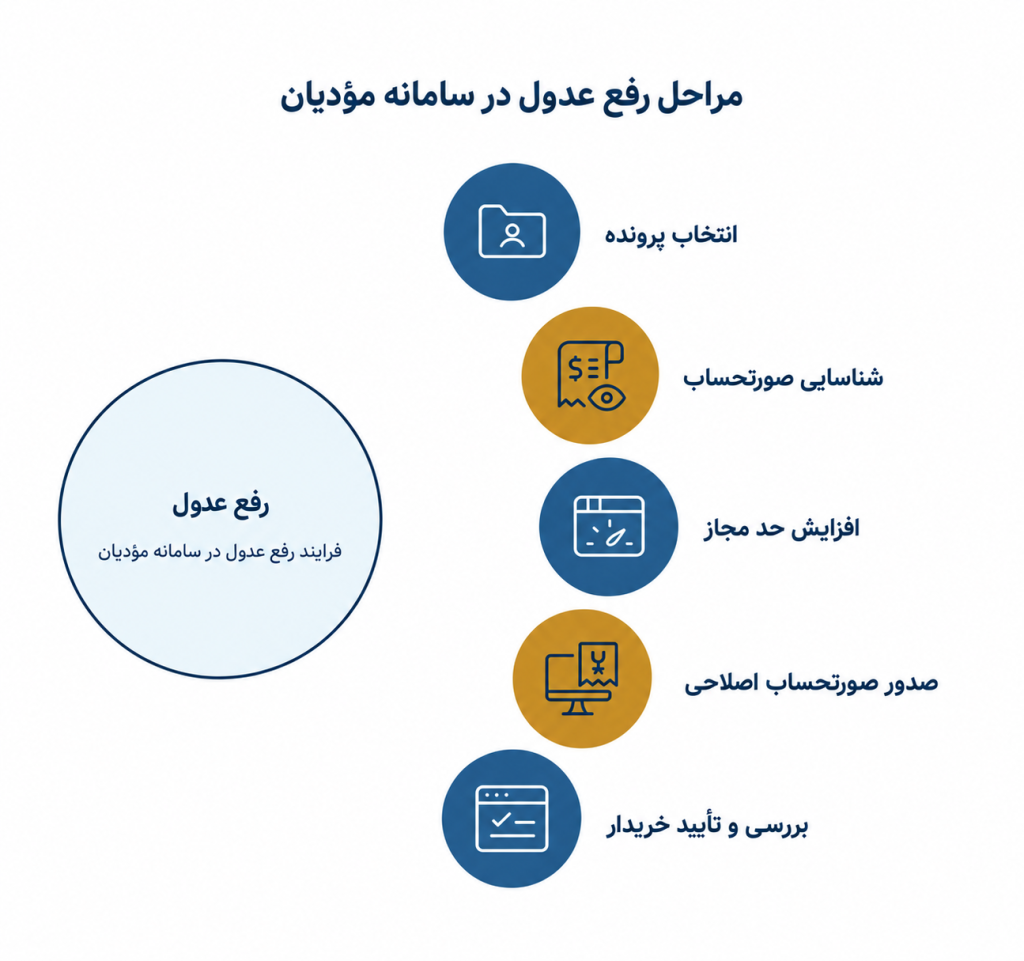
برای رفع عدول، ابتدا باید حد مجاز فروش کافی فراهم شود و سپس صورتحساب اصلاحی مربوط صادر شود. مراحل این فرایند به ترتیب زیر است:
۱. ورود به کارپوشه و انتخاب پرونده مالیاتی
وارد درگاه ملی خدمات الکترونیک مالیاتی شوید و کارپوشه سامانه مؤدیان را باز کنید. سپس پرونده مالیاتی مربوط به فعالیتی را انتخاب کنید که صورتحساب از طریق آن صادر شده است.
۲. شناسایی صورتحساب دارای تگ عدول
از مسیر «صورتحسابهای فروش ← فروش داخلی»، صورتحساب موردنظر را پیدا و جزئیات آن را بررسی کنید. شماره منحصربهفرد مالیاتی صورتحساب را برای پیگیری و صدور صورتحساب اصلاحی نگه دارید.
۳. بررسی و افزایش حد مجاز فروش
در بخش «داشبورد مدیریتی»، سال و دوره مربوط را انتخاب و حد مجاز باقیمانده را بررسی کنید. اگر کافی نیست، از مسیر «سایر درخواستها ← افزایش حد مجاز فروش» اقدام کنید و مراحل روش انتخابی را انجام دهید.
پس از تکمیل اقدامات، دوباره حد مجاز را کنترل کنید؛ ثبت درخواست بهتنهایی به معنای اعمال افزایش نیست.
۴. صدور و ارسال صورتحساب اصلاحی
پس از اطمینان از کافی بودن حد مجاز، وارد نرمافزار یا پنل ارسال صورتحساب شوید و با انتخاب صورتحساب اصلی، صورتحساب اصلاحی بدون تغییر در اطلاعات معامله صادر و ارسال کنید.
در پنل کیسان، مسیر به این صورت است:
مدیریت صورتحساب ← صورتحساب ← انتخاب صورتحساب اصلی ← عملیات ← اصلاح
۵. بررسی نتیجه و تأیید خریدار
پس از ارسال، پذیرش صورتحساب اصلاحی و ثبت آن با وضعیت «عدم عدول» را در کارپوشه بررسی کنید. خریدار نیز باید صورتحساب اصلاحی را در بخش «خرید داخلی» بررسی و در صورت صحت اطلاعات، تأیید کند تا با رعایت سایر شرایط قانونی، امکان استفاده از اعتبار مالیاتی فراهم شود.
اعتبار مالیاتی چگونه تعلق میگیرد ؟
با توجه به اینکه در صورتحسابهای الکترونیکی نوع اول (همراه با اطلاعات خریدار) اطلاعات هویتی خریدار ثبت میشود، پس از صدور و ثبت صورتحساب در سامانه مؤدیان، فرآیند اعتبارسنجی بر اساس شماره اقتصادی انجام میگیرد. این صورتحساب در کارپوشه خریدار قرار میگیرد و در صورت تأیید خریدار و رعایت سایر شرایط قانونی، اعتبار مالیاتی مربوط به آن برای خریدار قابل پذیرش خواهد بود. اما قبل از بحث اعتبار مالیاتی لازم است به ثبت فاکتور در سامانه مودیان و پیگیری آن مسلط باشید. اگر زمان کافی برای انجام اینکار ندارید می توانید از طریق شرکت معتمد مالیاتی کیسان فعالیت های مالیاتی خود را پیگیری کنید.
سوالات متداول
معنی عدول چیست؟
عدول در سامانه مؤدیان یعنی مبلغ صورتحساب الکترونیکی صادرشده از حد مجاز فروش باقیمانده فروشنده بیشتر شده و صورتحساب با تگ «عدول» ثبت شده است.
وضعیت حد مجاز عدول به چه معناست؟
این وضعیت نشان میدهد مبلغ صورتحساب از حد مجاز فروش باقیمانده فروشنده عبور کرده است. در این شرایط، صورتحساب با تگ «عدول» مشخص میشود و ممکن است برای خریدار آثار مالیاتی متفاوتی نسبت به صورتحسابهای در محدوده حد مجاز داشته باشد.
عدول و عدم عدول در سامانه مؤدیان چه تفاوتی دارند؟
در عدم عدول، مبلغ صورتحساب در محدوده حد مجاز فروش باقیمانده قرار دارد؛ اما در عدول، مبلغ صورتحساب از حد مجاز باقیمانده بیشتر است.
چرا صورتحساب من در وضعیت عدول قرار گرفته است؟
اگر صورتحساب در وضعیت عدول ثبت شده باشد، معمولاً به این دلیل است که مبلغ آن از حد مجاز فروش باقیمانده فروشنده بیشتر بوده است. برای بررسی دقیق، باید میزان حد مجاز و مقدار استفادهشده از آن در کارپوشه بررسی شود.
چگونه تگ عدول را رفع کنیم؟
ابتدا باید شرایط افزایش حد مجاز فروش بررسی و در صورت فراهم بودن شرایط، درخواست افزایش حد مجاز از طریق کارپوشه ثبت شود. پس از افزایش حد مجاز، وضعیت صورتحساب نیز باید بررسی و در صورت نیاز مطابق مقررات اصلاح شود یا ابطال شده و مجددا ثبت شود.
اگر از حد مجاز فروش عبور نکنیم چه اتفاقی میافتد؟
در صورتی که مبلغ صورتحساب از حد مجاز فروش باقیمانده بیشتر نباشد، صورتحساب با وضعیت عدم عدول ثبت میشود و فرآیند آن مطابق ضوابط مربوط به صورتحسابهای در محدوده حد مجاز ادامه پیدا میکند.
آیا تأیید صورتحساب عدولشده باعث ایجاد اعتبار مالیاتی میشود؟
خیر، صرف تأیید صورتحساب دارای تگ عدول، بهتنهایی موجب ایجاد اعتبار مالیاتی برای خریدار نمیشود و وضعیت صورتحساب باید مطابق مقررات مربوط به حد مجاز فروش بررسی شود.
آیا برای رفع عدول باید صورتحساب را ابطال کرد؟
خیر؛ اگر علت عدول صرفاً کافی نبودن حد مجاز فروش باشد، فروشنده باید ابتدا حد مجاز خود را افزایش دهد و سپس صورتحساب اصلاحی بدون تغییر در اطلاعات معامله صادر کند. برای رفع این وضعیت، نیازی به ابطال صورتحساب و صدور مجدد آن نیست.